
 Par Kilam
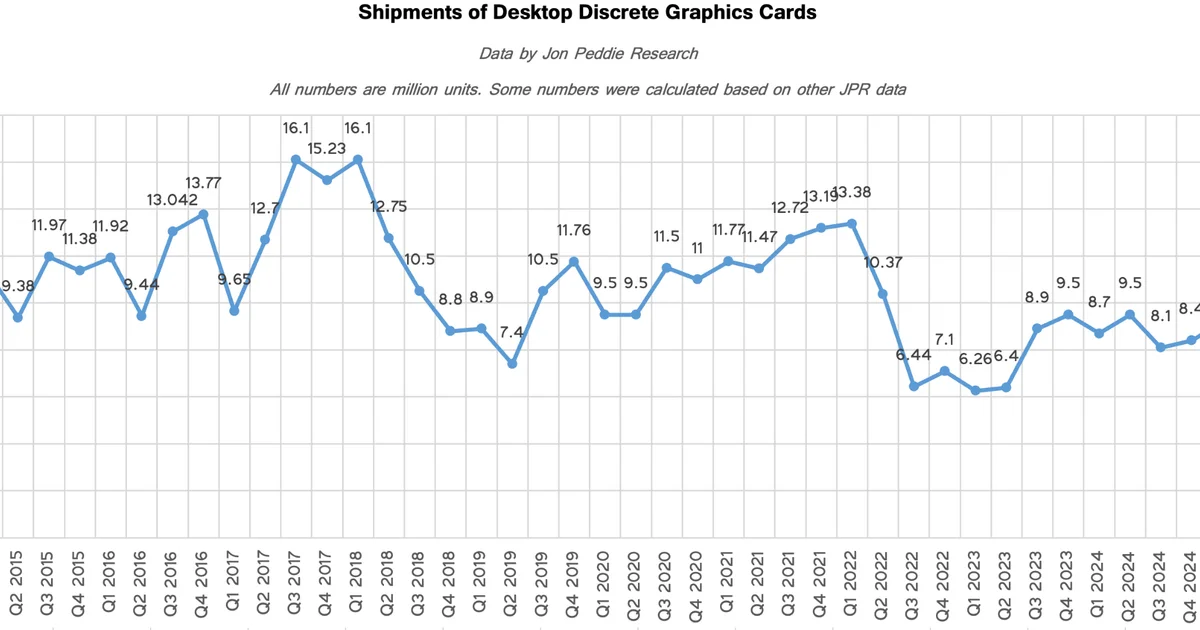
Jon Peddie Research estime que 12,5 millions de cartes graphiques AIB pour PC desktop ont été expédiées au deuxième trimestre 2026.
Dans son communiqué du 9 septembre, le cabinet mesure une progression de 10 % par rapport au trimestre précédent et de 6,6 % sur un an. Le deuxième trimestre est normalement plus faible de manière saisonnière, ce qui rend le rebond particulièrement inhabituel.
Tom’s Hardware, en retraitant les données historiques de JPR, situe même ce volume au plus haut niveau depuis le premier trimestre 2022.
Ce n’est pas le marché PC qui entraîne les cartes graphiques
Le contraste avec les processeurs desktop est brutal.
JPR indique environ 14 millions de CPU desktop expédiés sur le trimestre, avec une baisse de 33 % sur un an et de 10,5 % par rapport au premier trimestre.
Les cartes graphiques suivent donc une trajectoire très différente de celle des machines desktop prises dans leur ensemble.
Le taux d’attachement AIB publié par JPR atteint 89 %. Cet indicateur rapporte les cartes graphiques expédiées au volume de PC desktop et montre à quel point les GPU dédiés pèsent lourd dans le marché actuel.
Il ne signifie pas que 89 % de tous les PC vendus possèdent nécessairement une carte graphique dédiée. Une partie des cartes est achetée séparément pour mettre à niveau des machines existantes.
C’est précisément ce qui rend le trimestre intéressant : une grande quantité de GPU semble arriver sur le marché sans dépendre de la vente simultanée d’un PC complet.
NVIDIA conserve environ neuf cartes sur dix
La structure concurrentielle, elle, change très peu.
JPR indique que la part d’AMD recule de 0,16 point par rapport au trimestre précédent, celle de NVIDIA d’environ 0,1 point, tandis qu’Intel progresse de 0,3 point.
Les données détaillées reprises par Tom’s Hardware placent NVIDIA autour de 90 % du marché desktop discret, AMD autour de 8 % et Intel à environ 2 %.
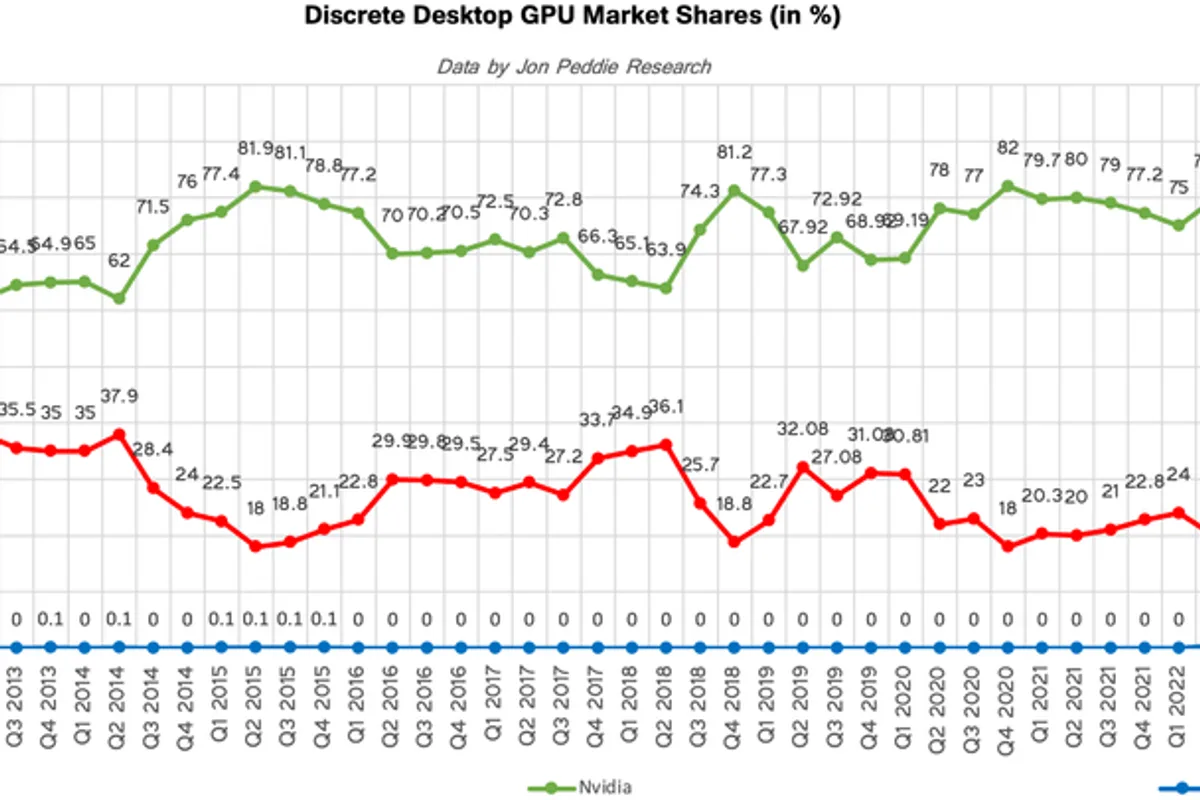
Sur une base de 12,5 millions de cartes, cela représente approximativement 11,25 millions d’unités pour NVIDIA, un million pour AMD et quelques centaines de milliers pour Intel.
Pour NVIDIA, Tom’s Hardware estime qu’il s’agit du plus gros volume trimestriel desktop depuis le troisième trimestre 2017.
AMD progresse en volume par rapport à l’année précédente, mais reste très loin de remettre en question la domination de son concurrent. Intel gagne un peu de terrain, mais sa présence reste encore marginale.
Le haut de gamme monte alors que les prix montent aussi
C’est le point qui a surpris JPR.
Dans une situation classique, une hausse marquée des prix devrait finir par réduire le nombre d’acheteurs, ou au minimum déplacer la demande vers des cartes moins coûteuses.
Jon Peddie observe au contraire une hausse des ventes de cartes haut de gamme alors que les prix augmentent.
Son explication est explicitement présentée comme une hypothèse : certains consommateurs auraient avancé leur achat parce qu’ils anticipent des tarifs encore plus élevés dans les prochains mois.
Ce comportement ressemble à une demande de précaution. La carte n’est pas nécessairement devenue une meilleure affaire ; elle est achetée maintenant parce que l’alternative future paraît encore moins attractive.
Une hausse des ventes peut donc annoncer une baisse future
C’est le paradoxe principal.
Si une partie des acheteurs de 2027 décide d’acheter sa carte en 2026 par peur de nouvelles augmentations, le trimestre actuel gagne des ventes aux dépens des suivants.
Le chiffre de 12,5 millions ne prouve donc pas à lui seul que la demande structurelle pour les GPU desktop augmente durablement.
Il peut aussi représenter un déplacement temporel des achats.
JPR reste d’ailleurs prudent sur le long terme et prévoit un taux de croissance annuel composé négatif de 2,5 % pour les AIB entre 2025 et 2030.
Le cabinet estime néanmoins qu’environ 193 millions de cartes graphiques dédiées seront installées à la fin de cette période.
La mémoire transforme le prix du GPU avant même son lancement
Le marché subit en parallèle une pénurie de mémoire qui touche directement les cartes graphiques.
Les GPU modernes utilisent leur propre GDDR, mais ils évoluent dans une industrie où fabricants de mémoire, capacités de fabrication et investissements sont de plus en plus orientés vers les serveurs et l’IA.
Une carte avec 16, 24 ou 32 Go est beaucoup plus exposée à la hausse du coût mémoire qu’un ancien modèle équipé de quelques gigaoctets.
Le problème s’étend aussi au remplacement des références d’entrée de gamme : sur les cartes moins chères, quelques dizaines de dollars supplémentaires sur la mémoire représentent une part beaucoup plus importante du coût total.
Le marché total du GPU raconte une histoire différente
JPR publie séparément les chiffres de tous les GPU PC, ce qui inclut les puces intégrées aux processeurs et les GPU présents dans les notebooks.
Ce marché a atteint 75,5 millions d’unités au deuxième trimestre, soit +10,4 % sur un trimestre et +1,1 % sur un an.
La croissance vient principalement des notebooks, en hausse de 16,8 % sur un trimestre. Les graphiques desktop au sens large ont au contraire reculé de 4 %.
Il faut donc éviter de mélanger deux statistiques : le marché total des GPU PC est dominé par les processeurs graphiques intégrés et les portables, tandis que les 12,5 millions concernent uniquement les cartes AIB desktop équipées d’un GPU discret.
Les 12,5 millions ne disent pas combien de joueurs ont réellement acheté une carte
JPR mesure des expéditions de cartes dans le canal, pas les activations Steam ni le nombre exact de cartes installées chez des particuliers pendant le trimestre.
Une expédition peut aller vers un distributeur, un revendeur, un intégrateur ou un autre maillon avant la vente finale.
Il existe donc toujours un délai et une différence potentielle entre shipment et sell-through.
Cela n’annule pas la tendance. Les fabricants ont réellement livré davantage de cartes au canal. Mais il serait abusif de traduire directement 12,5 millions d’expéditions par 12,5 millions de nouveaux joueurs équipés.
2026 pourrait devenir une excellente année de vente pour de mauvaises raisons
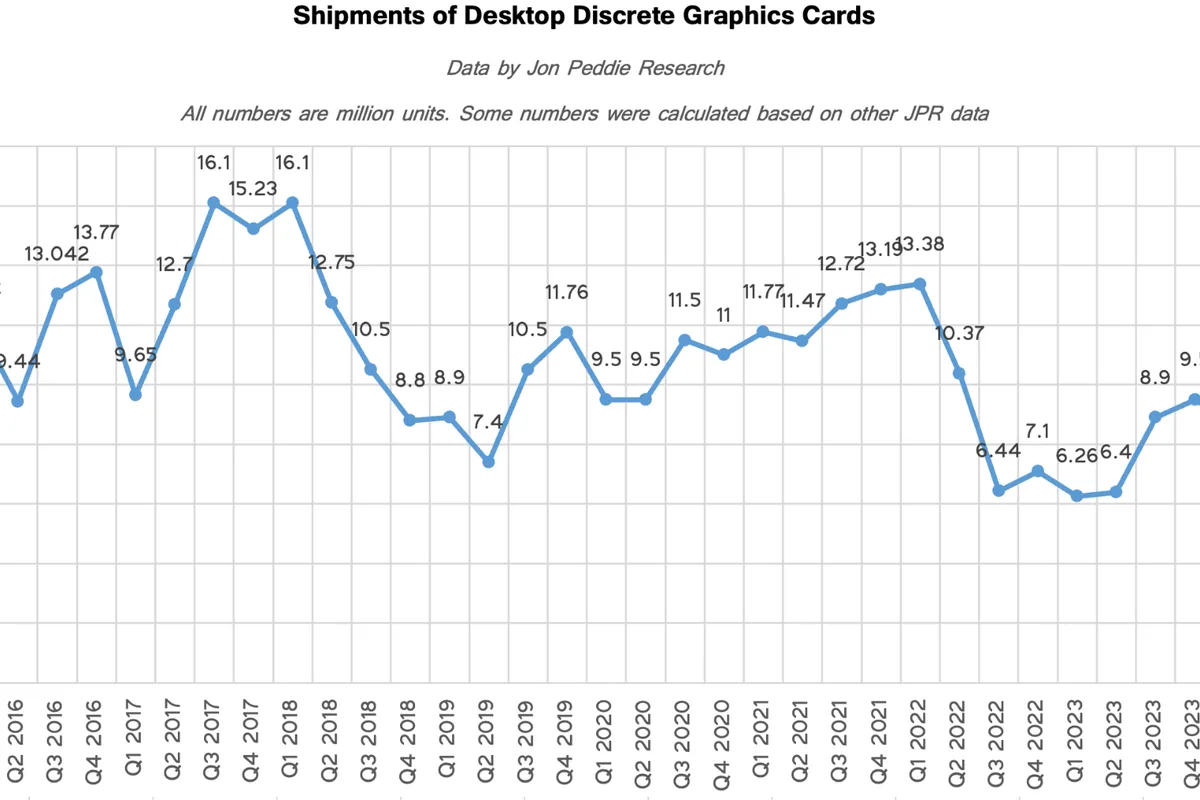
Les chiffres du premier semestre montrent déjà une remontée forte par rapport aux creux de 2022 à 2024.
Le plus étrange est que ce retour ne repose pas sur une guerre des prix particulièrement favorable au consommateur.
NVIDIA possède toujours près de 90 % du marché. La mémoire reste sous pression. Les cartes haut de gamme coûtent davantage et les perspectives de prix ne rassurent pas suffisamment les acheteurs pour les inciter à attendre.
Un marché où les consommateurs achètent plus vite parce qu’ils ont peur de payer davantage plus tard peut afficher d’excellents volumes pendant quelque temps.
Il ne faut simplement pas confondre cette accélération avec un retour à l’abondance.