
 Par Adri
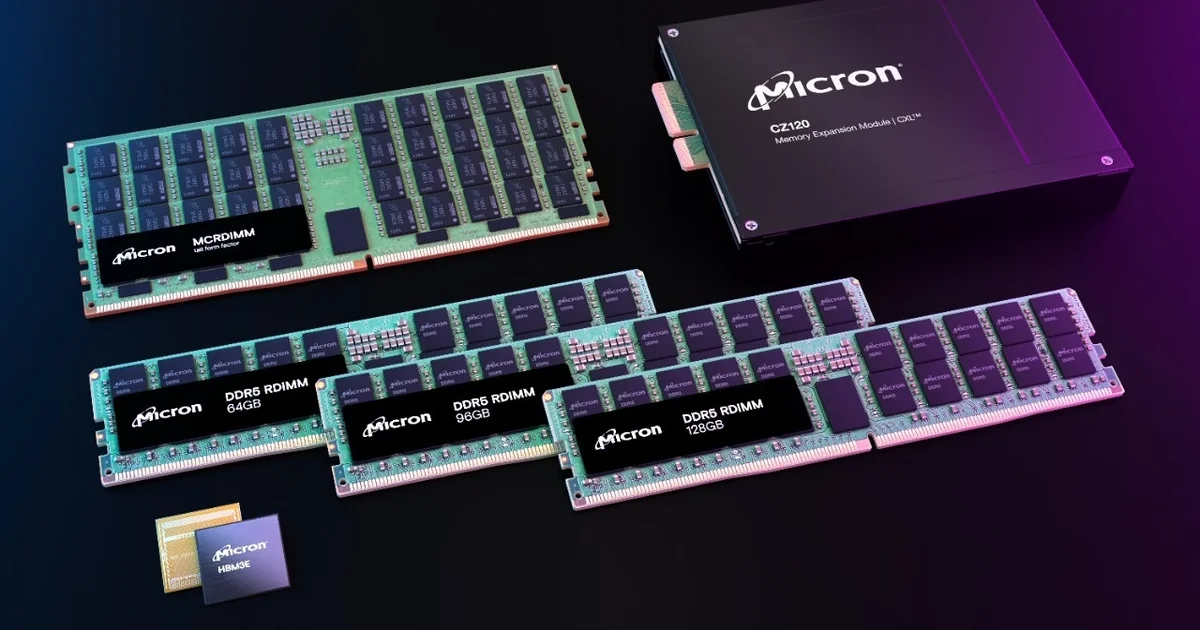
TrendForce continue de décrire un marché DRAM extrêmement tendu en septembre 2026. Les prix contractuels de la mémoire conventionnelle devraient encore progresser de 13 à 18 % au troisième trimestre.
Ce rythme paraît presque modéré après le début d’année. Au deuxième trimestre, TrendForce avait anticipé une hausse de 58 à 63 % des prix contractuels de DRAM conventionnelle. Le ralentissement actuel ne signifie donc pas que la mémoire redevient bon marché : il signifie surtout qu’elle augmente moins vite depuis une base déjà très élevée.
Les revenus du secteur illustrent cette inflation. TrendForce estime que le chiffre d’affaires mondial de la DRAM a bondi de 59,5 % entre le premier et le deuxième trimestre pour atteindre près de 154,73 milliards de dollars.
Le serveur ne demande plus seulement davantage de RAM, il demande les barrettes les plus rentables
L’IA exerce une pression par plusieurs chemins à la fois.
Le plus visible est le HBM placé autour des accélérateurs. Mais un serveur d’IA contient également des processeurs hôtes et de grandes quantités de DDR5 classique, notamment sous forme de RDIMM haute capacité.
TrendForce estime que les revenus de la DRAM serveur ont atteint 75,58 milliards de dollars au deuxième trimestre, soit une hausse de 53 % en trois mois. Les prix moyens contractuels auraient progressé de 53 à 58 % sur la même période.
La DDR5 représente désormais plus de 90 % des expéditions de DRAM serveur selon le cabinet.
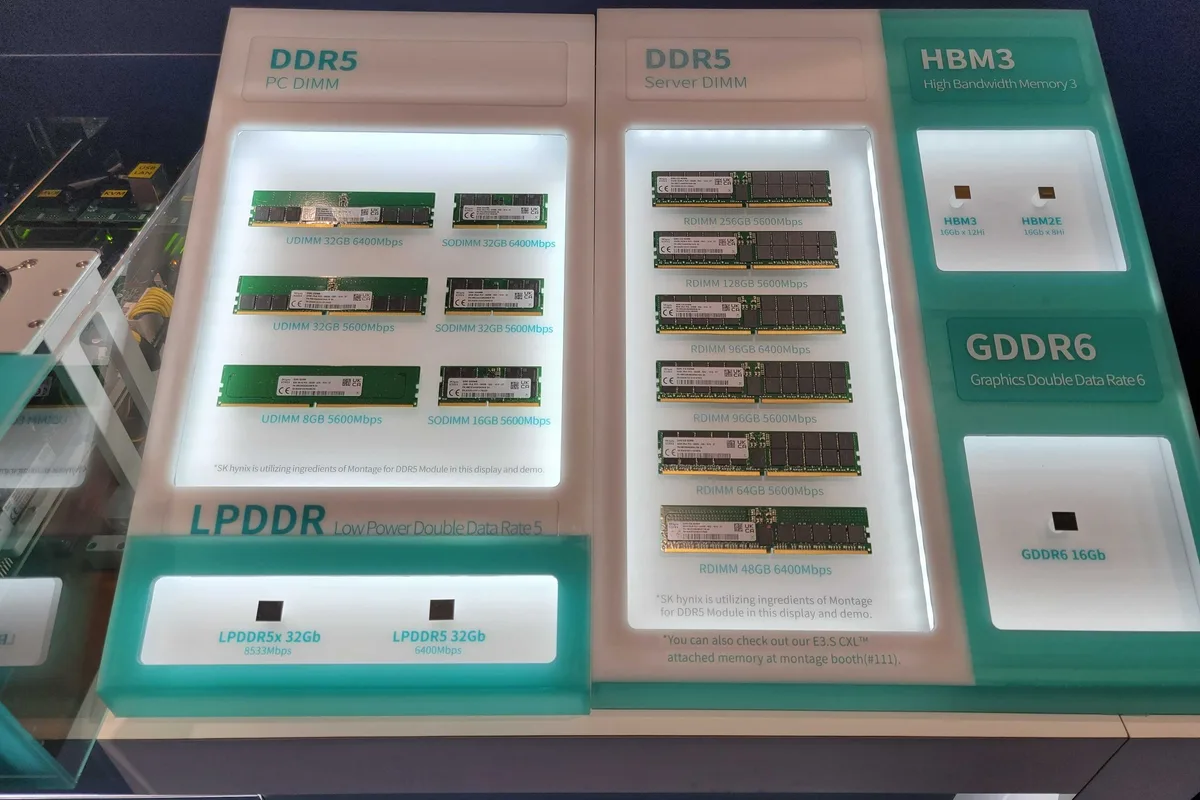
Les clients cloud cherchent en particulier des modules très capacitaires afin d’augmenter la mémoire disponible par socket. L’essor de l’IA agentique ajoute encore de la demande pour les serveurs qui gèrent orchestration, bases de données, caches et préparation des données autour des accélérateurs.
La conséquence est assez simple : lorsque Samsung, SK Hynix ou Micron peuvent vendre une quantité donnée de silicium sous la forme d’un module serveur beaucoup plus rémunérateur, la mémoire destinée au PC grand public devient relativement moins attractive.
HBM et DDR5 ne sortent pas du même emballage, mais commencent sur des wafers DRAM
Il faut éviter un raccourci fréquent. On ne transforme pas une barrette DDR5 en HBM simplement en changeant son packaging.
HBM utilise des dies spécifiques, empilés verticalement, reliés par TSV et associés à des procédés de packaging avancé. Les générations récentes demandent également des base dies toujours plus complexes.
Mais la première partie du problème reste la capacité de fabrication DRAM. Les grands fabricants doivent décider comment répartir leurs wafers, leurs migrations de procédés et leurs nouveaux investissements entre produits conventionnels et mémoire à haute bande passante.
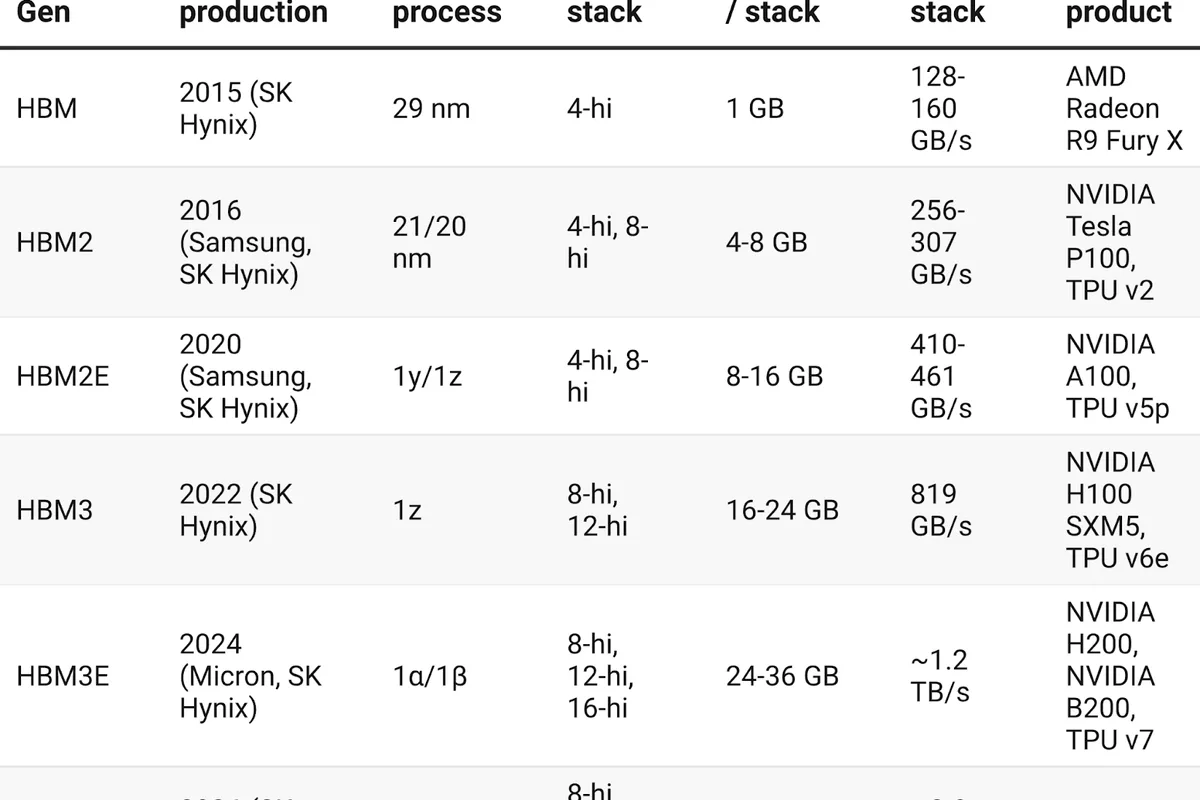
HBM consomme en plus beaucoup de silicium pour produire une pile complète. Les grands stacks contiennent huit, douze ou seize dies, auxquels s’ajoutent rendement d’empilage, packaging et contrôleurs.
Même lorsque les lignes ne sont pas strictement interchangeables, augmenter massivement HBM ne laisse donc pas intacte la capacité industrielle disponible pour tout le reste.
Un détail assez ironique : la DDR5 serveur peut maintenant être plus rentable que le HBM
L’équation économique a encore évolué en 2026.
TrendForce estimait en juin que le revenu par wafer d’un module DDR5 RDIMM 64 Go avait dépassé celui du HBM dès le premier trimestre 2026.
La forte hausse des prix de la DRAM conventionnelle avait rendu certains produits serveur classiques extrêmement rentables, au point que la marge du HBM n’était plus nécessairement supérieure.
Cela signifie que la tension ne peut plus être expliquée par une simple phrase du type « les fabricants abandonnent toute la DDR5 pour faire du HBM ».
Ils privilégient plus largement la mémoire serveur à forte valeur : HBM lorsque la demande l’exige, mais aussi RDIMM de grande capacité lorsqu’ils procurent un excellent rendement économique.
Le PC et le smartphone deviennent les clients qui doivent faire des économies
TrendForce observe l’effet inverse du côté grand public.
Les fabricants de PC et smartphones commencent à réduire les capacités prévues ou à choisir des configurations moins ambitieuses afin de limiter l’effet du coût mémoire sur leur nomenclature.
Le cabinet indique que les prix élevés poussent notamment certains clients vers des modules de plus petite capacité.
Cette réaction finit par ralentir la hausse des prix, non parce que les fabricants de mémoire ont soudain produit beaucoup plus, mais parce que les acheteurs ne peuvent plus suivre.
TrendForce parle explicitement d’une limite d’accessibilité atteinte dans plusieurs marchés grand public.
13 à 18 % de hausse peut donc être une mauvaise nouvelle déguisée en amélioration
Une progression trimestrielle de 13 à 18 % serait normalement considérée comme extrêmement forte.
En 2026, elle apparaît presque rassurante uniquement parce qu’elle suit des trimestres encore plus violents.
Le mécanisme est celui d’un marché arrivé à un niveau où les clients réduisent eux-mêmes la demande : moins de machines, moins de mémoire par appareil, configurations moins généreuses et achats différés.
La modération des prix ressemble donc en partie à une destruction de demande.
Le marché spot ne raconte pas exactement la même histoire
TrendForce constatait début septembre que les transactions de DRAM sur le marché spot restaient relativement faibles.
Cela peut sembler incompatible avec une pénurie structurelle, mais les deux marchés ne fonctionnent pas de la même manière.
Les grands constructeurs négocient surtout leurs volumes à travers des contrats directs et des accords de long terme. Le spot reflète davantage les achats opportunistes et les besoins de court terme.
Un marché spot calme peut donc coexister avec des prix contractuels élevés lorsque les gros clients ont déjà sécurisé leurs volumes et que les fabricants refusent de baisser leurs offres.
TrendForce a d’ailleurs révisé à la hausse ses prévisions de prix pour la DRAM PC malgré cette faiblesse du spot.
Les fournisseurs ont pratiquement vidé leurs stocks
Le manque de marge de manœuvre vient aussi des inventaires.
TrendForce décrit les stocks des fournisseurs comme étant à des niveaux historiquement bas. Les augmentations de production supplémentaires sont principalement dirigées vers les applications serveur.
Cela enlève le tampon qui permet habituellement d’absorber une hausse soudaine de la demande.
Lorsque l’inventaire est abondant, un fabricant peut remplir des commandes supplémentaires avant que de nouvelles capacités arrivent. Lorsqu’il est déjà au minimum, chaque commande supplémentaire devient une décision d’allocation.
Les hyperscalers commencent à budgéter la mémoire comme une infrastructure majeure
L’ampleur du déplacement se voit également dans les budgets cloud.
TrendForce prévoit que les grands fournisseurs cloud augmenteront leurs dépenses d’investissement d’environ 98 % en 2026, puis encore de 50 % en 2027.
DRAM et NAND représenteraient ensemble 47 % de leurs dépenses d’investissement en 2026 et jusqu’à 68 % en 2027.
Le cabinet estime également que les prix contractuels de la DRAM serveur pourraient avoir augmenté cumulativement d’environ 270 % sur l’ensemble de 2026.
À ce niveau, la mémoire n’est plus une ligne relativement secondaire autour du GPU. Elle devient elle-même l’un des principaux postes de coût d’un datacenter IA.
La prochaine bataille est déjà HBM4, HBM4E et le HBM personnalisé
La pression ne semble pas destinée à retomber immédiatement.
Les négociations portent déjà sur les volumes HBM4 de 2027, tandis que les fabricants préparent HBM4E et des variantes personnalisées dont le base die intègre davantage de logique.
Cette évolution augmente encore la valeur technologique du produit mais aussi ses contraintes : consommation, refroidissement, validation entre plusieurs fournisseurs et coûts de développement.
Les hyperscalers capables de concevoir leurs propres accélérateurs seront probablement les premiers à absorber ces solutions très personnalisées.
Pour le fabricant de PC qui achète des DDR5 UDIMM beaucoup plus conventionnelles, cela signifie surtout que les investissements industriels continuent de graviter autour du datacenter.
La hausse de votre kit DDR5 est donc le dernier maillon d’une chaîne beaucoup plus chère
L’utilisateur PC voit une barrette de 32 ou 64 Go dont le prix augmente.
Derrière elle se trouve pourtant un marché où un hyperscaler achète des dizaines de milliers de GPU, où chaque GPU réclame plusieurs stacks HBM et où les serveurs autour de ces GPU ajoutent à leur tour des centaines de gigaoctets ou plusieurs téraoctets de DDR5.
Les mêmes fabricants doivent décider où affecter leurs nouveaux procédés, leurs wafers et leurs milliards de dollars d’investissements.
La bonne formulation n’est donc pas vraiment que « l’IA vole la RAM des PC ».
Elle paie surtout beaucoup plus cher pour occuper la première place dans la file d’attente.