
 Par Adri
SK Hynix discute avec Intel d’un accord qui pourrait conduire le fabricant sud-coréen à produire de la mémoire aux États-Unis pour la première fois au niveau de la fabrication des puces elles-mêmes.
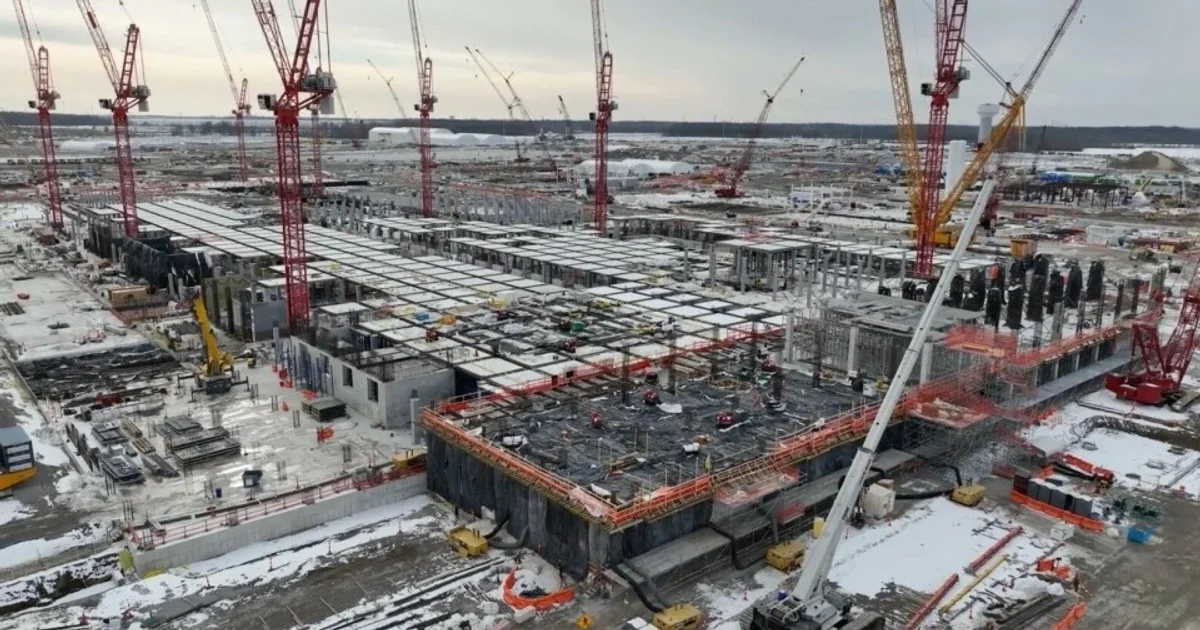
Reuters rapporte, en citant trois personnes connaissant les discussions, qu’un scénario envisagé consisterait à louer une partie du complexe Ohio One d’Intel, près de New Albany dans l’Ohio.
Une autre possibilité serait la création d’une coentreprise impliquant Intel et éventuellement de grands groupes cloud cherchant à sécuriser davantage d’approvisionnement mémoire.
Le point essentiel reste néanmoins le statut du dossier : les discussions sont exploratoires. SK Hynix affirme examiner plusieurs moyens d’étendre sa base de production et précise qu’aucune décision n’a encore été prise.
Intel possède des bâtiments que SK Hynix pourrait vouloir remplir
L’équation industrielle est inhabituelle parce que les deux entreprises arrivent autour de la table avec des contraintes presque opposées.
Intel a annoncé en 2022 jusqu’à 100 milliards de dollars d’investissements dans l’Ohio avec l’ambition de transformer le site en l’un des plus grands complexes de fabrication de semi-conducteurs au monde.
Le calendrier initial prévoyait une production dès 2025. Les deux premières fabs ont depuis été repoussées à 2030 et 2031.
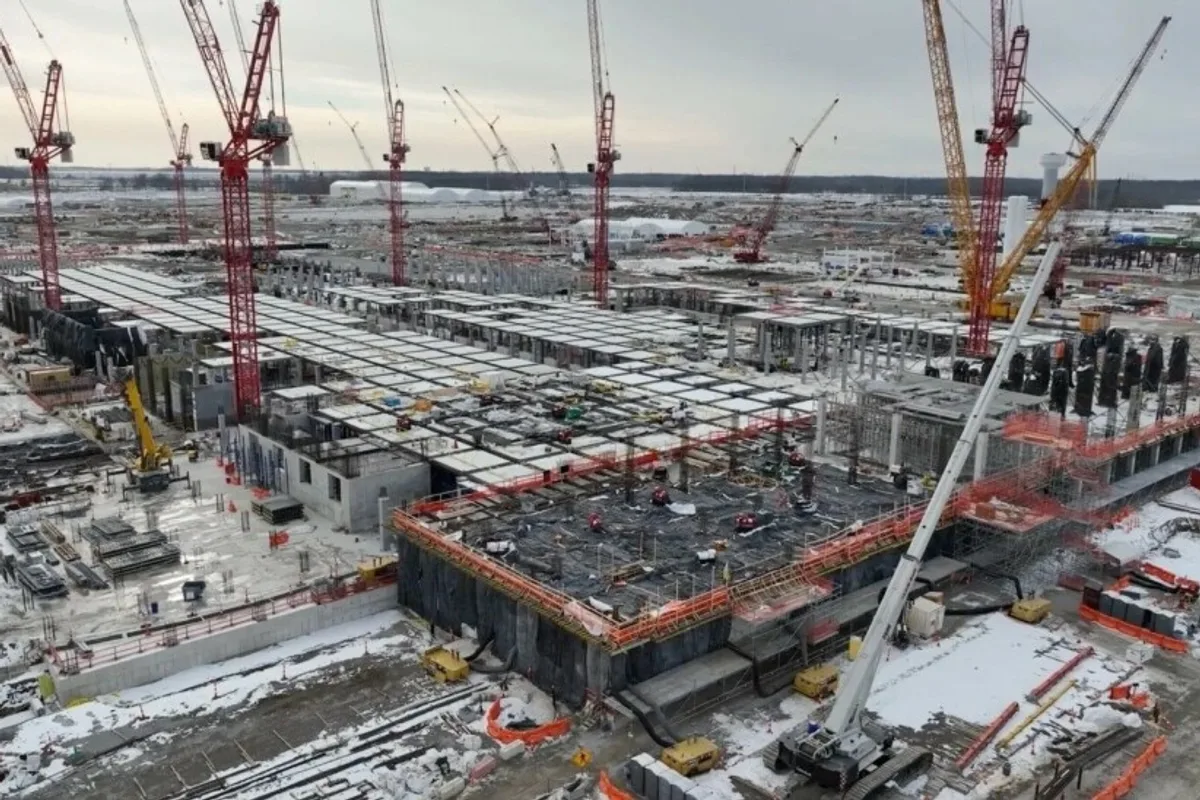
Une partie de l’infrastructure se retrouve donc en construction bien avant le niveau d’utilisation initialement envisagé. Louer une portion du site à SK Hynix pourrait apporter à Intel un partenaire industriel, des revenus et potentiellement une meilleure utilisation d’investissements déjà engagés.
Pour SK Hynix, utiliser un campus en partie préparé éviterait de partir entièrement d’un terrain vierge pour sa première fab mémoire américaine.
Mais personne ne sait encore quelle mémoire sortirait de l’Ohio
Reuters n’a pas pu déterminer quel type de puces serait concerné si les discussions aboutissaient.
SK Hynix produit de la DRAM utilisée dans les serveurs, PC et smartphones, de la NAND pour le stockage et surtout du HBM destiné aux accélérateurs IA.
Cette distinction est importante. Une fab de DRAM avancée, une ligne NAND et une production orientée HBM n’impliquent pas exactement les mêmes procédés, équipements ni enjeux stratégiques.
Les sources interrogées par Reuters estiment qu’une production américaine de DRAM ou de technologies associées au HBM pourrait notamment attirer une attention particulière de Séoul, ces technologies étant considérées comme sensibles.
SK Hynix est déjà en train de construire aux États-Unis, mais pas la même chose
Le groupe n’arrive pas vierge sur le territoire américain.
SK Hynix a lancé dans l’Indiana un investissement de plus de 4 milliards de dollars destiné à une ligne avancée de packaging HBM et à un centre de recherche sur les semi-conducteurs IA.
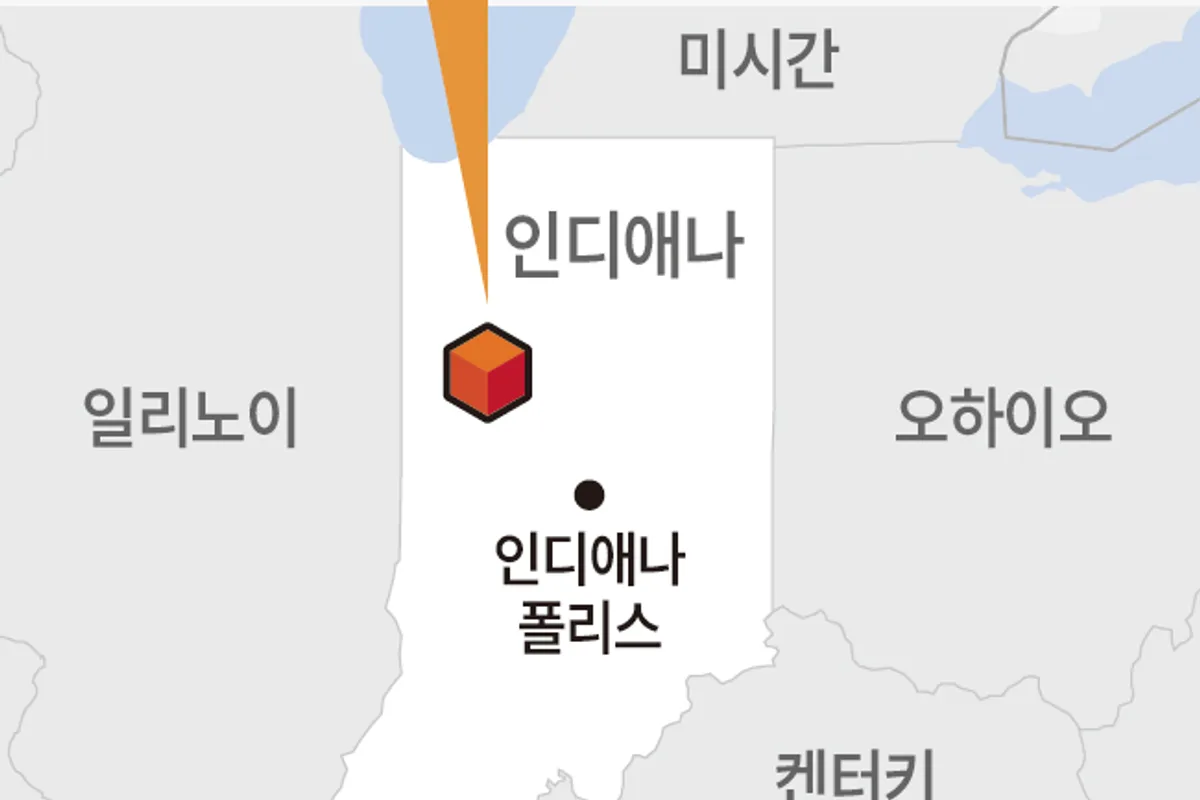
Cette installation doit entrer en production de masse au troisième trimestre 2029 avec des produits HBM4E.
La différence technique est fondamentale. Dans le schéma Indiana, les wafers avancés restent fabriqués en Corée du Sud, puis sont envoyés aux États-Unis pour le packaging et les tests.
Un projet dans l’Ohio pourrait au contraire introduire la fabrication front-end des dies mémoire sur le sol américain.
Autrement dit, les États-Unis passeraient d’une partie de l’assemblage HBM à une portion bien plus amont de la chaîne.
La pénurie mémoire donne une raison supplémentaire d’aller plus vite
Le timing n’est pas anodin. SK Hynix considère que la tension sur l’offre mémoire pourrait persister jusqu’à la fin de la décennie.
La demande en HBM pour les accélérateurs IA reste extrêmement forte, tandis que les serveurs absorbent simultanément davantage de DRAM traditionnelle.
Le président de SK Group, Chey Tae-won, expliquait en juillet que le groupe subissait une forte pression de la part de clients et de gouvernements pour accroître ses capacités. Il avait également déclaré qu’il pensait nécessaire de construire une usine aux États-Unis si cela était possible.
Une coentreprise avec des fournisseurs cloud prend davantage de sens dans ce contexte. Les hyperscalers pourraient participer au financement d’une capacité dont ils cherchent précisément à sécuriser la production plusieurs années à l’avance.
Produire de la DRAM aux États-Unis coûterait plus cher
Installer la production près des clients ne fait pas disparaître l’économie du semi-conducteur.
Selon les sources de Reuters, fabriquer aux États-Unis coûterait sensiblement plus cher qu’en Corée du Sud en raison du coût de la construction et du travail, mais aussi parce qu’une grande partie de la chaîne d’approvisionnement des semi-conducteurs reste concentrée en Asie.
Une usine américaine doit donc soit accepter un coût structurel plus élevé, soit le compenser avec des subventions, une logistique plus courte, des engagements clients ou une valeur stratégique suffisante.
Le projet Indiana bénéficie déjà de 458 millions de dollars de subventions américaines et de jusqu’à 500 millions de dollars de prêts dans le cadre du CHIPS Act.
Aucun mécanisme financier équivalent n’a encore été annoncé pour l’éventuel scénario Ohio.
Le dossier touche aussi à la géographie de la technologie mémoire
Pour SK Hynix, produire aux États-Unis ne consiste pas uniquement à ajouter quelques wafers à sa capacité mondiale.
La Corée du Sud concentre aujourd’hui une part considérable des compétences, équipements, fournisseurs et propriété industrielle nécessaires à la DRAM et au HBM du groupe.
Créer une véritable fab américaine suppose de transférer suffisamment de savoir-faire pour rendre le site industriellement autonome, tout en protégeant les technologies que Séoul considère comme stratégiques.
Le ministère sud-coréen du Commerce a indiqué à Reuters qu’une décision d’investissement appartiendrait à l’entreprise, mais qu’un projet impliquant une « technologie nationale centrale » devrait faire l’objet d’un examen au titre de la législation de protection technologique.
Ohio One pourrait devenir beaucoup plus qu’une fab Intel
C’est probablement le point le plus intéressant pour Intel.
L’entreprise a longtemps présenté Ohio One comme l’expression de sa propre capacité à retrouver une production de pointe aux États-Unis.
Une location à SK Hynix ou une coentreprise modifierait cette logique. Le complexe pourrait devenir une infrastructure industrielle plus ouverte, accueillant une production qui n’appartient pas uniquement au portefeuille de processeurs Intel.
Ce serait cohérent avec une industrie où les coûts de construction des fabs deviennent suffisamment élevés pour rendre la mutualisation des infrastructures de plus en plus attractive.
Pour l’instant, il n’existe ni fab SK Hynix dans l’Ohio ni accord Intel
Les discussions peuvent encore échouer, changer de structure ou déboucher sur un autre site.
Intel a refusé de commenter ce qu’il qualifie de spéculation et affirme seulement poursuivre ses investissements afin de préparer Ohio One.
SK Hynix confirme de son côté qu’il étudie différentes options pour renforcer sa capacité mémoire, mais répète qu’aucune décision n’est arrêtée.
La news n’est donc pas l’ouverture imminente d’une usine.
Elle montre plutôt jusqu’où la pénurie mémoire et la course à l’infrastructure IA commencent à remodeler les alliances : un Intel qui possède une gigantesque capacité américaine retardée pourrait fournir le terrain à un SK Hynix qui possède précisément la mémoire que tout le monde cherche.