
 Par Adri
Meta peut encore compter sur une activité publicitaire extrêmement rentable. Cela ne l'empêche plus de regarder vers de nouvelles sources de financement. La construction de centres de données, l'achat de processeurs, le développement de modèles avancés et l'exploitation d'agents IA mobilisent des sommes qui dépassent largement celles nécessaires à la gestion traditionnelle d'un réseau social.
L'entreprise vient donc de préparer un nouvel outil financier. À l'occasion de ses résultats trimestriels du 21 octobre, Meta a annoncé la création d'une catégorie d'actions ordinaires de classe C, sans droit de vote.
Ces titres doivent permettre au groupe de financer sa croissance, de rémunérer des employés, de réaliser d'éventuelles acquisitions et de disposer d'une plus grande flexibilité pour ses besoins futurs.
La particularité est importante : Meta veut pouvoir émettre de nouvelles actions sans réduire automatiquement le pouvoir de vote de ses actionnaires historiques, particulièrement celui de son fondateur.
Il ne s'agit pas encore d'une levée de fonds. Meta a approuvé une nouvelle structure de capital, mais n'a pas annoncé d'émission supplémentaire immédiate destinée à financer un projet précis.
Une action supplémentaire par action existante, mais aucun vote supplémentaire
La nouvelle catégorie C doit entrer en vigueur le 19 janvier 2027, sous réserve des formalités juridiques prévues.
Meta prévoit ensuite de distribuer une action C pour chaque action A ou B détenue par ses actionnaires. Ce dividende en actions modifiera le nombre de titres en circulation sans apporter automatiquement de trésorerie nouvelle à l'entreprise.
Le groupe précise que l'effet économique attendu sera comparable à une division de son action par deux.
L'expression mérite quelques explications. Dans une division classique du titre, un investisseur possède davantage d'actions, mais chaque action représente une fraction plus petite du capital. La valeur totale de son investissement ne double pas du seul fait de l'opération.
Ici, le mécanisme repose sur une action supplémentaire d'une autre catégorie. Le prix de marché de chacune des catégories pourra évoluer différemment selon les préférences des investisseurs.
Meta attend néanmoins un ajustement comparable à un fractionnement de deux pour une action, sans création automatique de richesse pour les actionnaires.
La différence déterminante réside dans les droits associés aux titres. Les nouvelles actions C n'accordent pas de pouvoir de vote.
Les actions A et B continueront donc de concentrer les droits politiques. Meta explique expressément que la distribution ne modifiera pas le pouvoir de vote de ses actionnaires.
La date précise à laquelle les actionnaires devront détenir leurs titres pour bénéficier de la distribution, ainsi que la date de paiement du dividende en actions, seront fixées ultérieurement.
Pourquoi Mark Zuckerberg tient à conserver le contrôle
Meta utilise depuis longtemps une structure de capital dans laquelle toutes les actions ne donnent pas les mêmes droits.
Les actions A sont celles négociées publiquement au Nasdaq, tandis que les actions B disposent de droits de vote renforcés.
Cette organisation permet à Mark Zuckerberg de conserver une influence déterminante sur les grandes décisions du groupe malgré la présence de nombreux investisseurs institutionnels et particuliers.
La nouvelle classe C prolonge ce principe.
Si Meta avait besoin de financer une partie de ses investissements par une émission massive d'actions ordinaires disposant de droits de vote, cette opération pourrait réduire la proportion des voix détenues par les actionnaires existants.
Des actions dépourvues de droits politiques offrent une autre possibilité : attirer des capitaux sans modifier directement la répartition des votes.
L'entreprise souligne que cette solution a été étudiée par un comité spécial composé d'administrateurs indépendants et sans conflit d'intérêts.
Ce comité a recommandé unanimement la création de la nouvelle catégorie, ensuite approuvée par le conseil d'administration.
Le groupe annonce également avoir conclu un accord spécifique avec Mark Zuckerberg, appelé Founder Alignment Agreement. Celui-ci comprend notamment des dispositions concernant les ventes de ses futures actions C et son rôle dans l'entreprise.
L'objectif est explicite : conserver un modèle de gouvernance dirigé par le fondateur pendant la prochaine phase d'expansion technologique.
Cette structure peut présenter un avantage de continuité stratégique. Elle soulève également une question pour les investisseurs : dans quelle mesure les détenteurs de titres sans droit de vote pourront-ils peser sur les décisions concernant des investissements de plusieurs centaines de milliards de dollars ?
135 à 145 milliards de dollars : le montant colossal des investissements 2026
La décision financière intervient alors que Meta vient de préciser ses prévisions de dépenses d'investissement.
Le groupe attend désormais entre 135 et 145 milliards de dollars de dépenses d'investissement pour l'année 2026, en incluant les remboursements de principal sur les contrats de location-financement.
La fourchette précédente était comprise entre 130 et 145 milliards.
Il faut donc décrire correctement la révision : Meta relève de 5 milliards de dollars la borne basse de son estimation, mais ne modifie pas son maximum annoncé de 145 milliards.
Le groupe ne vient pas d'ajouter 145 milliards à ses investissements existants. Il confirme une enveloppe annuelle de cette ampleur.
Les dépenses concernent notamment les infrastructures nécessaires à ses services traditionnels et à ses activités d'intelligence artificielle.
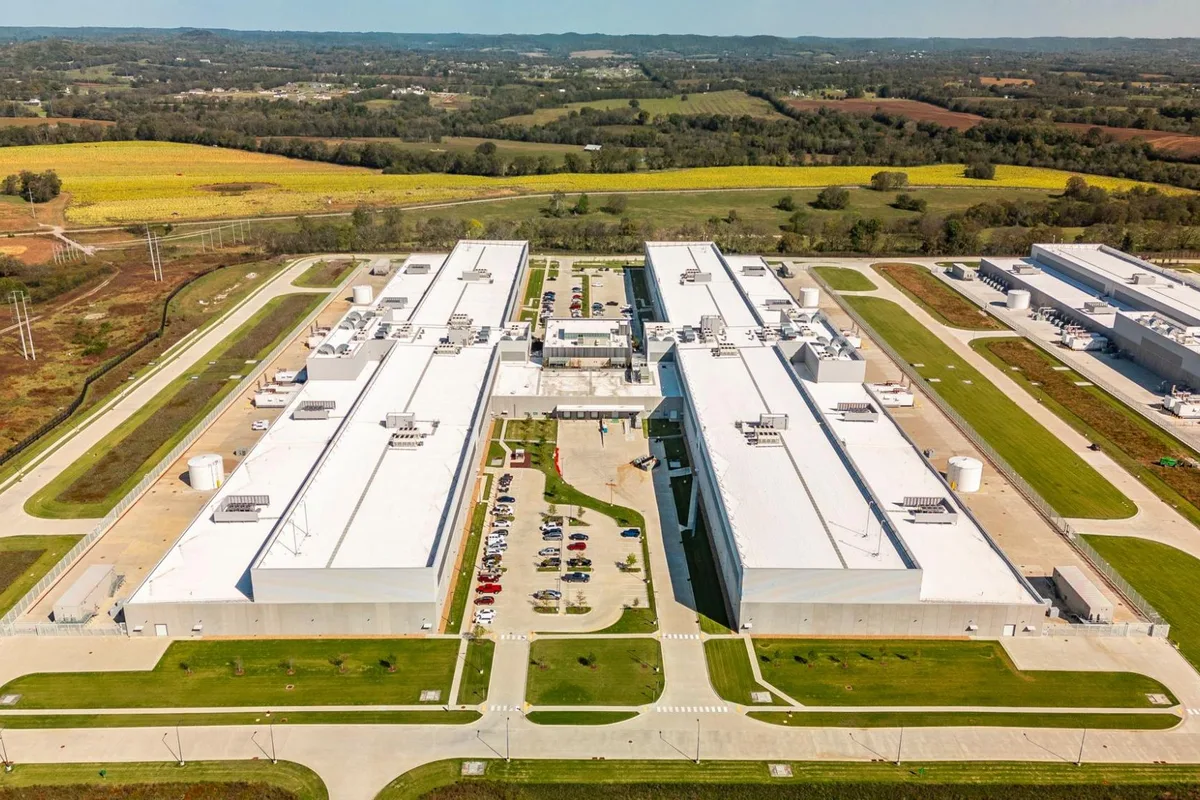
Elles comprennent les centres de données, les équipements de calcul, les infrastructures réseau et d'autres ressources nécessaires au fonctionnement des plateformes.
Meta précise que les investissements liés à l'IA servent plusieurs objectifs : améliorer ses produits publicitaires, entraîner ses nouveaux modèles et préparer l'exploitation de services capables de réaliser davantage de tâches pour leurs utilisateurs.
Le groupe n'a pas encore fourni de prévisions annuelles détaillées pour 2027. Il annonce cependant son intention de poursuivre des investissements élevés afin de développer sa capacité de calcul.
Des revenus en hausse de 26 %, mais une rentabilité opérationnelle sous pression
La publication trimestrielle permet de mesurer le contraste entre la solidité commerciale de Meta et la pression exercée sur ses dépenses.
Pour les trois mois terminés le 30 septembre 2026, l'entreprise publie un chiffre d'affaires de 64,601 milliards de dollars, contre 51,242 milliards un an auparavant.
La progression atteint 26 %.
Les revenus publicitaires représentent l'essentiel de cette activité, avec 63,061 milliards de dollars sur le trimestre.
Cela confirme que Facebook, Instagram et les autres plateformes publicitaires du groupe continuent de constituer le principal moteur de génération de revenus.
La croissance du chiffre d'affaires ne se traduit cependant pas par une amélioration équivalente du résultat opérationnel.
Les coûts et dépenses progressent de 68 %, pour atteindre 51,613 milliards de dollars.
Le résultat opérationnel s'établit à 12,988 milliards, contre 20,535 milliards un an auparavant.
La marge opérationnelle passe ainsi de 40 % à 20 %.
Une partie importante de cette dégradation provient toutefois d'un élément exceptionnel : Meta a comptabilisé une charge de 9,89 milliards de dollars liée à son accord avec plusieurs procureurs généraux américains concernant les effets des réseaux sociaux sur la santé mentale des adolescents.
Sans distinguer cette charge du fonctionnement courant des activités, l'évolution de la rentabilité donnerait une image incomplète de la situation.
Le groupe indique que son résultat opérationnel annuel 2026 devrait rester supérieur à celui de 2025 si l'on exclut cette charge juridique.
Le bénéfice net trimestriel atteint 9,860 milliards de dollars, contre 2,709 milliards un an plus tôt. Cette progression doit également être interprétée à la lumière des différences importantes de charges fiscales et d'éléments exceptionnels entre les deux exercices.
Le signal à surveiller : 2,12 milliards de dollars de cash-flow négatif
Un autre indicateur décrit plus directement la pression des investissements sur les finances du groupe.
Meta annonce un flux de trésorerie disponible négatif de 2,12 milliards de dollars au troisième trimestre.
Un an auparavant, ce flux était positif de 10,625 milliards.
Ce basculement ne signifie pas que Meta a perdu 2,12 milliards de dollars au sens comptable. Le groupe a publié un bénéfice net positif.
Le flux de trésorerie disponible mesure la trésorerie générée après certaines dépenses d'investissement. Il peut être négatif pendant une période où une entreprise reste rentable, particulièrement lorsqu'elle construit rapidement des infrastructures.
Au troisième trimestre, Meta a généré 32,786 milliards de dollars de trésorerie provenant de ses activités opérationnelles.
Mais les achats d'immobilisations ont atteint 33,942 milliards, auxquels se sont ajoutés 964 millions de dollars de paiements de principal sur des locations-financement.
Ces dépenses expliquent le flux disponible négatif publié par l'entreprise.
Meta disposait néanmoins de 82,45 milliards de dollars de trésorerie, équivalents de trésorerie et titres négociables au 30 septembre.
La création des actions C ne peut donc pas être interprétée comme une preuve que le groupe ne disposerait plus de moyens financiers à court terme.
Elle montre plutôt que Meta veut conserver plusieurs options de financement alors que ses ambitions d'investissement continuent d'augmenter.
Pourquoi les centres de données changent l'économie de Meta
Une plateforme sociale traditionnelle nécessite déjà une infrastructure informatique considérable. Elle doit stocker des contenus, distribuer des vidéos, alimenter des recommandations et diffuser des publicités.
L'intelligence artificielle ajoute des charges de calcul particulièrement exigeantes.
L'entraînement des grands modèles nécessite de nombreux accélérateurs travaillant en parallèle. L'inférence, c'est-à-dire l'exécution des modèles après leur entraînement, demande ensuite une capacité disponible en permanence.
Les agents IA peuvent accentuer cette pression.
Une simple recommandation publicitaire peut être calculée par un système spécialisé. Un agent conversationnel capable de planifier un voyage, comparer des produits ou accomplir plusieurs étapes d'une transaction utilise potentiellement le modèle à répétition.
À chaque étape peuvent s'ajouter des opérations de recherche, des appels à des outils, des vérifications et des échanges avec des services externes.
Le coût d'exploitation dépend alors du nombre d'utilisateurs, de la fréquence d'utilisation, de la complexité des tâches et de l'efficacité de l'infrastructure.
Meta investit également dans ses propres puces et dans l'optimisation de ses centres de données afin de réduire certains coûts de traitement.
La rentabilité future de ces investissements ne dépendra donc pas uniquement de la puissance achetée. Elle sera liée à la capacité du groupe à utiliser efficacement cette puissance et à créer des services dont les revenus justifient les dépenses.
Muse devient un élément central de la stratégie commerciale
Les résultats du troisième trimestre donnent également un premier aperçu de la stratégie de Meta autour de ses agents personnels.
Mark Zuckerberg annonce que plus de 10 millions d'utilisateurs aux États-Unis et au Canada ont créé un compte Muse au cours des six semaines suivant son lancement.
Ce chiffre correspond à des comptes créés et ne doit pas être confondu avec 10 millions d'utilisateurs actifs quotidiens.
Le groupe voit dans Muse un futur point d'entrée vers des services de recherche, d'assistance, de commerce et d'interaction avec les entreprises.
Son objectif est de développer un réseau dans lequel les utilisateurs disposent de leurs propres agents et peuvent interagir avec des services commerciaux.
Meta estime qu'un tel réseau pourrait devenir plus intéressant à mesure que le nombre d'utilisateurs et de partenaires augmente.
Mais l'entreprise reconnaît que le coût d'exploitation de Muse est supérieur à celui de nombreuses autres catégories de produits qu'elle a lancées auparavant.
Cela explique en partie sa volonté de développer des modèles de monétisation plus tôt dans le cycle de vie du service.
Les dirigeants envisagent notamment des revenus liés aux transactions et aux interactions commerciales.
Ces perspectives ne constituent pas encore des résultats financiers établis pour Muse.
La directrice financière Susan Li indique que les nouvelles activités IA pourraient commencer à contribuer aux revenus supplémentaires en 2027 et devenir progressivement une source importante de diversification.
Le conditionnel reste essentiel : le groupe présente des attentes concernant une activité encore en développement.
Reality Labs passe progressivement derrière l'intelligence artificielle
Cette nouvelle stratégie modifie aussi les priorités internes de Meta.
Reality Labs, la division historiquement associée à la réalité virtuelle, à la réalité augmentée et au métavers, continue d'enregistrer des pertes importantes.
Meta prévoit pour cette activité une perte opérationnelle comprise entre 18 et 19 milliards de dollars en 2026.
Pour 2027, le groupe anticipe une réduction de ces pertes autour de 15 milliards.
Les dirigeants expliquent vouloir réaffecter une partie des ressources vers des priorités jugées plus importantes, principalement l'intelligence artificielle.
Cela ne signifie pas que Meta abandonne les lunettes connectées, les casques VR ou les technologies immersives.
La société semble plutôt chercher à intégrer davantage d'IA à ces produits tout en limitant certains investissements de Reality Labs.
Le changement est stratégique. En 2021, le groupe avait adopté le nom Meta pour souligner ses ambitions autour des mondes virtuels.
En 2026, l'intelligence artificielle devient le principal moteur de ses nouvelles dépenses technologiques et de son discours sur la croissance future.
La nouvelle action C peut financer bien plus que des GPU
Il serait réducteur de considérer que Meta crée une nouvelle action uniquement pour acheter des accélérateurs NVIDIA.
Le communiqué financier décrit plusieurs usages possibles de cette catégorie de titres.
Elle pourra servir à lever des fonds, à rémunérer certains employés, à financer d'éventuelles acquisitions et à soutenir les besoins généraux du groupe.
L'utilisation d'actions dans les rémunérations constitue un élément important de l'économie des grandes entreprises technologiques.
Les spécialistes de l'intelligence artificielle font l'objet d'une concurrence intense entre laboratoires et fournisseurs de plateformes.
Proposer des titres pouvant être négociés sur un marché public représente un moyen d'attirer ou de fidéliser des collaborateurs.
De même, les acquisitions technologiques peuvent parfois être financées en partie avec des actions plutôt qu'exclusivement avec de la trésorerie.
La nouvelle structure donnerait à Meta davantage de flexibilité pour ces opérations sans modifier directement le contrôle politique exercé par les détenteurs d'actions A et B.
Il faut toutefois distinguer deux formes de dilution.
L'émission de titres supplémentaires peut diminuer la part économique d'un actionnaire dans le capital. L'absence de droit de vote empêche en revanche ces nouvelles actions de diluer directement la proportion des droits politiques existants.
La création d'une catégorie sans droit de vote ne signifie donc pas qu'une future émission serait sans conséquence économique pour les investisseurs.
Les investisseurs devront juger le rendement de cette nouvelle course à l'IA
L'annonce a été favorablement accueillie en Bourse, avec une progression de plus de 4 % de l'action Meta dans les échanges après la clôture, selon Reuters.
Le marché semble apprécier la combinaison de revenus publicitaires solides, d'une première adoption visible de Muse et d'une plus grande flexibilité financière.
Mais plusieurs risques demeurent.
La consommation de trésorerie liée aux infrastructures pourrait rester élevée si Meta poursuit ses dépenses au même rythme.
Les revenus attribuables aux nouveaux agents ne sont pas encore suffisamment établis pour mesurer précisément leur rentabilité.
Le groupe fait également face à d'importants litiges. Le trimestre comprend notamment la charge de 9,89 milliards de dollars liée à l'accord sur la santé mentale des adolescents.
Reuters rapporte en outre une décision judiciaire imposant une pénalité de 25 milliards de dollars au Nouveau-Mexique dans un autre dossier concernant notamment les pratiques de confidentialité et de partage des données. Cette décision constitue un risque juridique supplémentaire, distinct des dépenses d'infrastructure.
L'avenir de Meta dépendra donc de deux capacités différentes : continuer à monétiser efficacement ses plateformes existantes et transformer ses nouveaux investissements IA en activités suffisamment rentables.
Janvier 2027 : première échéance pour la nouvelle structure
Meta prévoit que la modification de sa structure de capital prenne effet le 19 janvier 2027.
La distribution des nouvelles actions devra ensuite respecter les dates et les conditions annoncées ultérieurement.
Le groupe souhaite faire admettre les actions C à la négociation sur le Nasdaq, tandis que les actions A doivent continuer à y être cotées.
Cette étape créera un instrument financier supplémentaire, mais ne garantira pas que Meta choisira immédiatement de lever de nouveaux capitaux.
Au 22 octobre 2026, l'annonce confirmée est la création approuvée de cette future catégorie, associée à un mécanisme de distribution prévu pour les actionnaires existants.
La grande inconnue reste l'utilisation ultérieure que l'entreprise fera de ces titres.
Avec jusqu'à 145 milliards de dollars de dépenses d'investissement prévues cette année, Meta se prépare à une activité où la puissance de calcul devient aussi structurante que ses plateformes sociales.
La nouvelle classe C lui offrirait un moyen supplémentaire de soutenir cette ambition tout en conservant sa structure de gouvernance.
Pour les investisseurs, le débat sera moins de savoir si Meta peut continuer à construire des centres de données que de déterminer à quel rythme ses nouveaux services d'IA pourront rémunérer ces investissements.