
 Par Adri
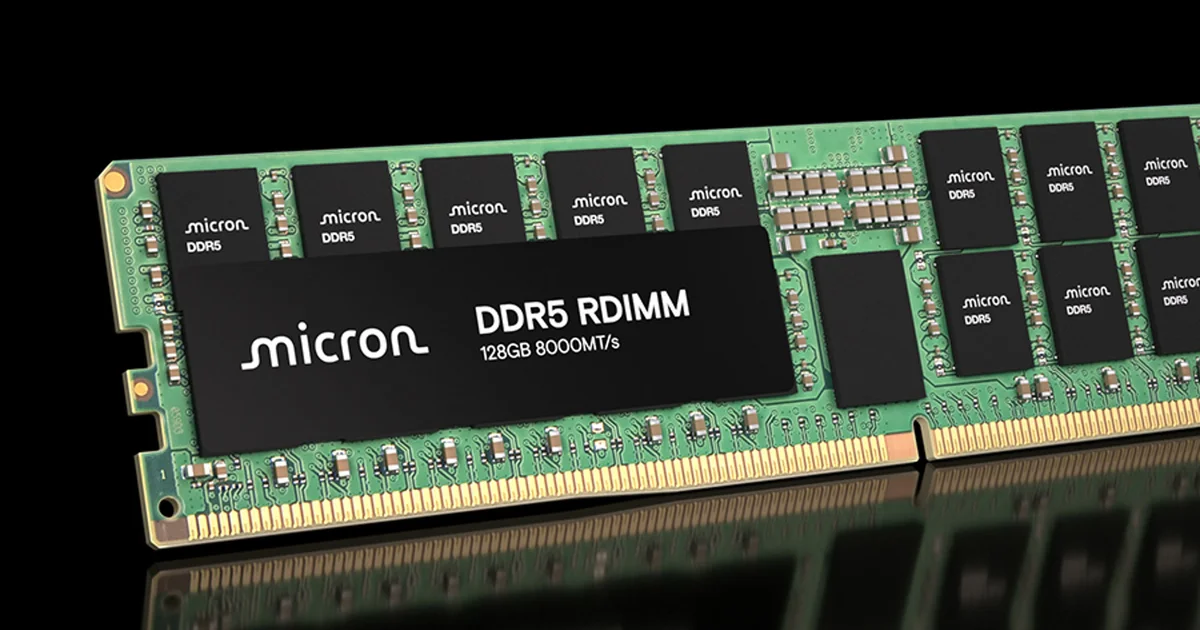
Pour quelqu'un qui prépare un PC aujourd'hui, la mauvaise nouvelle tient en une ligne : non, la RAM bon marché ne semble pas devoir revenir dans les prochaines semaines. Au 23 septembre, les relevés spot de TrendForce montrent encore une hausse de la DDR5 16 Gb, et les modules DDR5 de bureau ne donnent pas davantage de signal clair de retournement.
La vitesse de la hausse a ralenti sur certains segments. Ce n'est pas encore une baisse.
Pourquoi la RAM est devenue aussi chère
Le responsable principal n'est pas une soudaine passion collective pour les PC équipés de 64 Go. Le marché de la mémoire a changé de centre de gravité avec les infrastructures d'intelligence artificielle.
Les grands fabricants comme Samsung, SK hynix et Micron disposent d'une quantité limitée de wafers, d'usines et d'équipements. Or les serveurs IA consomment énormément de mémoire : HBM autour des accélérateurs, mais aussi de grandes quantités de DDR5 et de RDIMM dans les serveurs qui les accompagnent.
Produire ce qui rapporte le plus est un calcul assez peu mystérieux. Une partie des investissements et des capacités avancées a donc été dirigée vers HBM et la mémoire serveur, au détriment de la DRAM destinée aux PC et aux appareils grand public.
TrendForce estime encore en septembre que cette réallocation maintient l'offre de DRAM sous tension. L'institut indiquait déjà pour le troisième trimestre une progression attendue de 13 à 18 % des prix contractuels de la DRAM conventionnelle.
Premier élément qui pourrait casser la hausse : les clients commencent à dire non
Un marché peut manquer de composants tout en atteignant un prix auquel la demande finit par reculer. C'est précisément ce qui commence à se produire.
Les PC portables et les smartphones deviennent plus chers, les constructeurs réduisent certaines configurations et les consommateurs repoussent leurs achats. Pour les fabricants, mettre toujours plus de RAM dans un appareil d'entrée de gamme devient difficile lorsque la mémoire absorbe une part disproportionnée de son coût de fabrication.
TrendForce constate déjà cette résistance. La hausse des prix reste soutenue, mais les marchés PC et smartphone absorbent de moins en moins facilement les augmentations.
Et lorsque suffisamment d'acheteurs passent de 32 Go à 16 Go, retardent une machine ou gardent leur ordinateur une année supplémentaire, les stocks finissent par réagir. Pas instantanément, mais le mécanisme est classique dans la mémoire : pénurie, hausse des marges, investissements, destruction de demande, puis offre excédentaire. Le timing est la partie pénible.
Acer pense que le retournement pourrait commencer en 2027
Jason Chen, président et CEO d'Acer, défend actuellement l'un des scénarios les plus optimistes. Il estime que les prix des PC pourraient continuer à monter jusqu'au premier semestre 2027, avant de commencer à reculer durant la seconde moitié de l'année.
Son argument est intéressant parce qu'il distingue prix élevé et pénurie réelle. Selon lui, la DDR4 et une grande partie de la DDR5 standard sont déjà plus faciles à obtenir qu'auparavant. Certaines mémoires très rapides restent tendues, mais il ne croit pas à une pénurie générale qui durerait jusqu'en 2030.
Il va même plus loin en contestant les projections les plus pessimistes des fabricants de mémoire, qu'il soupçonne de ne pas être particulièrement pressés de voir disparaître les marges actuelles.
Ce dernier point reste évidemment son interprétation. Acer achète de la mémoire, tandis que Samsung, Micron et SK hynix la vendent. Les intérêts des deux côtés ne sont pas exactement alignés.
La Chine pourrait surtout changer le rapport de force
La deuxième raison d'espérer une baisse vient de nouvelles capacités, notamment en Chine. CXMT produit déjà de la DRAM et continue d'augmenter son poids sur le marché. Acer indique lui-même avoir recours à des composants chinois dans certaines machines.
Si davantage de DDR4 et de DDR5 chinoise arrive sur le marché à des tarifs agressifs, les trois grands producteurs historiques perdent une partie de leur capacité à maintenir des prix très élevés sur les produits les plus courants.
C'est probablement là que le prix de la RAM grand public pourrait commencer à se décorréler de celui des mémoires les plus recherchées par les centres de données. Une entreprise n'a pas besoin de battre HBM4 pour faire pression sur le prix d'un kit DDR5 de bureau.
Mais SK hynix raconte exactement l'histoire inverse
Le problème avec le scénario d'une détente rapide, c'est que les producteurs n'observent pas la même courbe.
Le CEO de SK hynix, Kwak Noh-jung, a averti que 2027 pourrait au contraire être la pire année de l'histoire de l'industrie en matière de disponibilité. Selon lui, la demande des clients continue d'augmenter plus vite que la capacité disponible, et cette situation pourrait persister au-delà de 2030.
Cela ne signifie pas automatiquement qu'un kit DDR5 vendu au détail montera sans interruption jusqu'en 2030. La DRAM serveur, la HBM, la LPDDR et la mémoire pour PC partagent une industrie, pas nécessairement la même courbe de prix à chaque instant.
Mais tant que les hyperscalers signent des commandes massives et que les fabricants peuvent obtenir de meilleures marges sur les serveurs IA, l'offre grand public reste exposée.
Alors, attendre avant d'acheter ?
Si l'achat est prévu dans quelques semaines, parier sur une forte baisse est difficile à justifier avec les données actuelles. La DDR5 spot reste chère et la chaîne d'approvisionnement n'a pas encore basculé en situation de surproduction.
Sur un horizon de six à douze mois, la situation devient beaucoup moins évidente. La faiblesse des ventes de PC et de smartphones peut réduire la pression, tandis que les nouvelles capacités et les fournisseurs chinois commencent à peser davantage.
Le second semestre 2027 constitue aujourd'hui la première fenêtre crédible pour une baisse plus nette selon le scénario défendu par Acer. Ce n'est pas un rendez-vous gravé dans le silicium.
Pour retrouver les périodes où 32 Go de DDR5 semblaient presque banals dans un budget de PC milieu de gamme, il faudra probablement que deux choses arrivent en même temps : que l'offre augmente réellement et que les fabricants cessent d'avoir un meilleur endroit où envoyer chaque wafer disponible. Pour l'instant, l'IA gagne encore cette bataille.