 Par Adri
Qualcomm possède un problème que beaucoup de spécialistes des semi-conducteurs aimeraient avoir : plusieurs de ses nouveaux marchés progressent rapidement. Mais son activité historique reste suffisamment importante pour que ses difficultés éclipsent ces succès.
Les résultats publiés le 4 novembre 2026 montrent exactement cette situation. Au quatrième trimestre fiscal, les ventes de composants destinés aux smartphones ont reculé de 26 %, tandis que les revenus de l'automobile bondissaient de 89 %.
Le contraste est spectaculaire. Il ne suffit pourtant pas à changer immédiatement l'équilibre financier du constructeur.
Avec 5,137 milliards de dollars de revenus, les smartphones représentent toujours plus de la moitié du chiffre d'affaires de Qualcomm Technologies dans le trimestre.
L'entreprise cherche donc à accélérer une diversification commencée depuis plusieurs années, en faisant désormais de l'intelligence artificielle et des centres de données une priorité industrielle.
Les smartphones chutent à 5,14 milliards de dollars
Pour le trimestre clos le 27 septembre 2026, Qualcomm annonce un chiffre d'affaires GAAP de 10,322 milliards de dollars.
Un an auparavant, le groupe avait réalisé 11,270 milliards sur la même période. La baisse atteint 8 %.
Les revenus ajustés non-GAAP ressortent à 10,442 milliards de dollars, en recul de 7 %.
La différence entre les deux mesures doit être conservée : elles reposent sur des conventions comptables distinctes et Qualcomm fournit une réconciliation dans ses documents financiers.
Le principal recul vient du segment Handsets, qui regroupe les revenus liés aux composants destinés aux téléphones.
Ses ventes passent de 6,961 milliards de dollars au quatrième trimestre fiscal 2025 à 5,137 milliards en 2026.
La contraction atteint précisément 26 %.
Elle ne signifie pas que tous les smartphones utilisant une puce Snapdragon se vendent 26 % moins bien. L'indicateur concerne les revenus comptabilisés par Qualcomm pour cette catégorie, et non les ventes mondiales de téléphones dans leur ensemble.
Les variations de volumes, de prix, de composition des produits et de relations commerciales peuvent chacune peser sur ce résultat.
Le phénomène reste néanmoins significatif : le marché sur lequel Qualcomm a construit une partie essentielle de sa puissance financière traverse une période difficile.
La demande mondiale de smartphones se contracte
Reuters rapporte que les expéditions mondiales de smartphones ont reculé d'environ 20 % pendant le trimestre de septembre, selon Counterpoint Research.
Le cabinet décrit un niveau particulièrement faible pour cette période de l'année.
L'un des facteurs avancés concerne l'augmentation du prix des mémoires, dont la demande est également soutenue par le développement des infrastructures d'intelligence artificielle.
Ce lien entre les deux marchés est particulièrement intéressant.
Les grands centres de données consomment des quantités importantes de composants mémoire, notamment dans les serveurs et les accélérateurs spécialisés.
Cette demande peut contribuer à une augmentation des prix de certaines catégories de composants.
Lorsque le coût de fabrication d'un téléphone augmente, les fabricants doivent choisir entre relever les prix, réduire leurs marges ou modifier les caractéristiques de leurs produits.
Ces arbitrages peuvent affecter la demande finale et les commandes de processeurs.
Il serait toutefois excessif d'attribuer l'intégralité du recul des smartphones à la seule intelligence artificielle.
Les cycles de remplacement des appareils, la conjoncture économique et les stratégies des constructeurs interviennent également.
Le ralentissement de Qualcomm résulte donc d'un environnement commercial complexe, plutôt que d'une cause unique.
Apple continue de réduire sa dépendance aux modems Qualcomm
Une autre difficulté concerne Apple.
Pendant des années, Qualcomm a fourni des modems cellulaires à de nombreuses générations d'iPhone.
Apple développe désormais ses propres solutions de connectivité afin de contrôler une partie plus importante de ses composants.
Cette transition peut réduire progressivement certains revenus de Qualcomm, même si les deux entreprises continuent d'entretenir des relations commerciales.
Reuters identifie la baisse des revenus liés à Apple comme l'un des éléments ayant pesé sur les résultats du fabricant américain.
La situation ne se résume cependant pas à une rupture.
Dans sa publication du 4 novembre, Qualcomm annonce le renouvellement d'accords de licences à long terme avec Apple, Huawei et Transsion.
Il faut donc distinguer les ventes de puces des revenus associés aux licences de brevets.
Un fabricant de téléphones peut réduire ses achats de modems Qualcomm tout en continuant à utiliser des technologies couvertes par ses accords de propriété intellectuelle.
L'évolution d'Apple fragilise ainsi une partie des revenus issus des composants, sans signifier que toute relation économique entre les deux entreprises disparaît.
Qualcomm ne fournit pas, dans son tableau trimestriel par marché, une ventilation complète permettant d'attribuer précisément la totalité du recul Handsets à Apple.
L'automobile atteint presque 2 milliards de dollars
C'est la bonne surprise du trimestre.
Les revenus automobiles atteignent 1,990 milliard de dollars, contre 1,053 milliard un an auparavant.
La hausse s'élève à 89 %.
Cette activité comprend des solutions destinées aux véhicules connectés, aux systèmes d'infodivertissement et à différentes fonctions électroniques embarquées.
Qualcomm commercialise notamment ses plateformes Snapdragon Digital Chassis auprès des constructeurs et équipementiers automobiles.
Contrairement au smartphone, l'automobile repose sur des cycles de conception et de production généralement plus longs.
Un composant sélectionné pour une plateforme automobile peut être utilisé sur plusieurs années, selon le calendrier des modèles concernés.
Cette caractéristique peut donner une visibilité commerciale différente de celle du marché des téléphones.
La croissance actuelle constitue un résultat réel, mais elle ne permet pas de garantir que les ventes automobiles continueront d'augmenter de 89 % chaque trimestre.
Le secteur reste dépendant des programmes de production des constructeurs et du rythme d'adoption des nouvelles architectures électroniques.
L'Internet des objets progresse plus modestement
La branche IoT réalise 1,888 milliard de dollars de chiffre d'affaires trimestriel.
Un an plus tôt, elle atteignait 1,807 milliard. La progression est donc de 4 %.
Cette activité couvre de nombreux produits professionnels et connectés, dont certains équipements informatiques, industriels et de communication.
L'évolution est positive, mais beaucoup moins spectaculaire que celle de l'automobile.
En additionnant Automobile et IoT, Qualcomm obtient environ 3,878 milliards de dollars de revenus trimestriels.
Ces deux catégories augmentent ensemble de 36 % sur un an, selon les chiffres publiés par l'entreprise.
Elles restent cependant inférieures aux 5,137 milliards générés par Handsets.
La diversification est donc bien engagée, sans avoir encore remplacé le smartphone dans la structure économique du groupe.
Le chiffre d'affaires annuel recule malgré les nouveaux relais de croissance
Sur l'ensemble de l'exercice fiscal 2026, Qualcomm réalise 43,120 milliards de dollars de chiffre d'affaires GAAP.
Ce total était de 44,284 milliards en 2025.
La baisse annuelle atteint 3 %.
L'activité de semi-conducteurs QCT génère 37,208 milliards de dollars, contre 38,367 milliards l'année précédente.
La branche de licences QTL reste globalement stable, avec 5,556 milliards de dollars de revenus annuels.
La rentabilité demande également une lecture attentive.
Le bénéfice net GAAP annuel atteint 13,628 milliards de dollars, contre 5,541 milliards en 2025.
Cette augmentation très importante ne traduit pas uniquement une amélioration opérationnelle.
Qualcomm explique que ses résultats GAAP 2026 incluent un avantage fiscal de 5,7 milliards de dollars lié à la reprise d'une provision de valorisation fiscale constituée l'année précédente.
Le bénéfice net ajusté non-GAAP recule en revanche de 15 %, à 11,311 milliards de dollars.
Il serait donc trompeur de présenter la progression du bénéfice GAAP comme la preuve que le constructeur gagne structurellement beaucoup plus d'argent avec ses produits.
Les deux indicateurs décrivent des aspects différents de sa situation financière.
La prochaine grande activité de Qualcomm sera dans les centres de données
Cristiano Amon présente l'exercice fiscal 2027 comme le début d'une accélération des activités qui ne dépendent pas des téléphones.
Le groupe prévoit une croissance annuelle supérieure à 60 % de ses revenus hors Handsets.
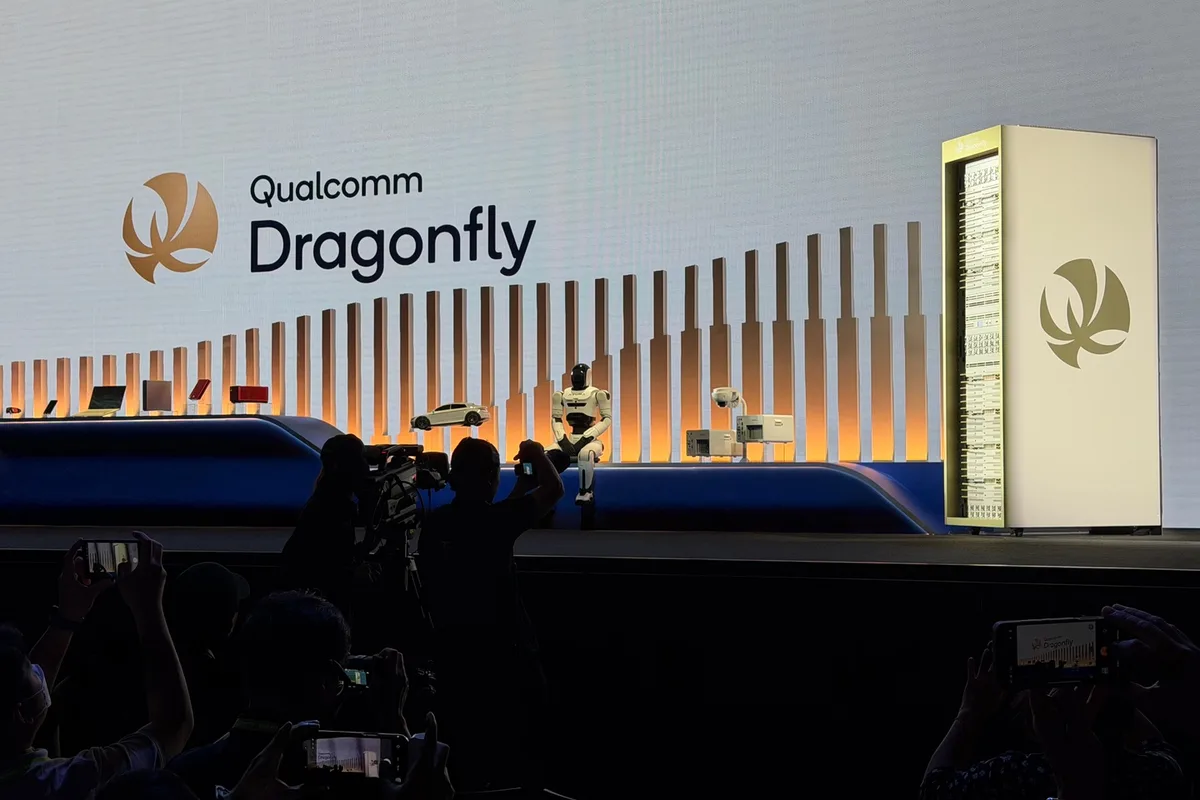
Le changement le plus ambitieux concerne les centres de données.
Qualcomm maintient un objectif de 5 milliards de dollars de chiffre d'affaires Data Center pour son exercice fiscal 2027.
Cette prévision traduit un changement d'échelle considérable pour une activité encore émergente dans ses résultats.
L'entreprise cherche à vendre des solutions de calcul destinées notamment à l'inférence de modèles d'intelligence artificielle.
L'inférence correspond à l'exécution d'un modèle déjà entraîné afin de produire des réponses, d'analyser des données ou de traiter des requêtes.
À grande échelle, elle nécessite des infrastructures capables de répondre à de très nombreuses demandes simultanément.
La consommation électrique, la capacité mémoire, la latence et le coût par requête deviennent alors aussi importants que la puissance de calcul théorique.
Qualcomm souhaite exploiter son expérience des architectures à haute efficacité énergétique pour se positionner sur ce marché.
Il ne faut néanmoins pas confondre objectif commercial et revenu réalisé.
Les 5 milliards annoncés correspondent à une cible pour l'exercice fiscal 2027, pas à des ventes déjà comptabilisées au 27 septembre 2026.
Amazon devient un partenaire stratégique dans l'IA
Qualcomm met particulièrement en avant sa collaboration plurigénérationnelle annoncée avec Amazon en septembre 2026.
Les deux groupes souhaitent développer des infrastructures de centres de données adaptées aux nouvelles charges de calcul.
Cette relation doit permettre à Qualcomm de faire progresser ses produits dans un environnement où les grands fournisseurs cloud imposent des exigences élevées.
Un accélérateur destiné à un centre de données ne se juge pas seulement sur ses caractéristiques techniques.
Il doit fonctionner dans des serveurs complets, être compatible avec une pile logicielle adaptée et présenter un coût d'exploitation acceptable.
Les clients doivent également disposer des outils nécessaires pour déployer leurs modèles et optimiser leurs applications.
Qualcomm entre donc dans une compétition où Nvidia, AMD et différents concepteurs de puces personnalisées occupent déjà des positions importantes.
La collaboration avec Amazon constitue un jalon commercial, mais son existence ne démontre pas à elle seule que Qualcomm a atteint les performances ou les volumes de ventes de ses principaux concurrents.
La publication trimestrielle ne fournit pas de benchmark indépendant permettant de comparer précisément l'ensemble de ces architectures.
L'IA peut offrir de la croissance, sans garantir les mêmes marges
L'arrivée dans les centres de données ne résout pas automatiquement les difficultés financières du constructeur.
Reuters rapporte que Qualcomm anticipe environ 650 millions de dollars de revenus Data Center au cours du premier trimestre fiscal 2027.
Ce chiffre est une perspective concernant le trimestre à venir, non un montant déjà réalisé.
Le marché doit également composer avec des systèmes souvent personnalisés pour les grands clients.
Ces contrats peuvent générer des volumes importants tout en présentant des marges différentes de celles des composants destinés aux smartphones haut de gamme.
Les besoins de développement et d'intégration peuvent être élevés.
Les volumes commandés, les conditions commerciales et la structure des coûts détermineront donc la rentabilité réelle de cette diversification.
Qualcomm cherche à développer une activité suffisamment importante pour compenser progressivement sa dépendance aux téléphones.
Reste à savoir quelle part du chiffre d'affaires supplémentaire se transformera en bénéfice.
C'est une question particulièrement importante au moment où les coûts de production augmentent.
La hausse des coûts de fabrication menace les marges
Dans ses perspectives financières, Qualcomm décrit une augmentation généralisée des coûts d'approvisionnement dans l'industrie des semi-conducteurs.
Le groupe cite notamment la fabrication des wafers, l'assemblage, les tests, le packaging avancé, les mémoires et d'autres matériaux.
Ces éléments interviennent à différentes étapes de la production d'une puce.
Les wafers servent de support à la fabrication des circuits. L'assemblage et le packaging permettent ensuite de transformer les puces produites en composants utilisables dans les équipements.
Les mémoires constituent un autre poste important, notamment dans les appareils mobiles et les plateformes de calcul.
Qualcomm explique adapter certains prix de vente pour répercuter ces surcoûts.
Toutefois, les bénéfices de ces ajustements ne devraient se matérialiser pleinement qu'au second semestre de l'exercice fiscal 2027.
Le constructeur prévoit donc une période pendant laquelle ses coûts progresseront plus vite que certaines compensations tarifaires.
Cette situation pourrait peser sur les marges de sa branche de semi-conducteurs à court terme.
Elle crée aussi une difficulté commerciale : les fabricants de téléphones subissent eux-mêmes la hausse du prix des composants.
Une augmentation des tarifs peut préserver une partie de la rentabilité du fournisseur tout en rendant certains appareils plus coûteux à produire.
L'effet final dépendra de la capacité des clients à accepter ou répercuter ces hausses.
Une prévision trimestrielle encourageante, mais encore conditionnelle
Pour le premier trimestre fiscal 2027, Qualcomm prévoit un chiffre d'affaires compris entre 10,4 et 11,2 milliards de dollars.
Le point central de cette fourchette est de 10,8 milliards.
Le groupe anticipe entre 9,0 et 9,6 milliards de revenus QCT et entre 1,3 et 1,5 milliard pour QTL.
Le bénéfice dilué ajusté non-GAAP est attendu entre 2,15 et 2,35 dollars par action.
Ces prévisions se situent au-dessus des attentes de revenus rapportées par Reuters.
Elles n'ont pourtant pas suffi à rassurer complètement les investisseurs.
Après la publication, l'action Qualcomm a perdu plus de 6 % dans les échanges après clôture, selon Reuters.
Le marché semble avoir davantage retenu la faiblesse des smartphones et les risques pesant sur les marges que les perspectives de diversification.
Ce mouvement boursier ne préjuge évidemment pas des performances futures de l'entreprise.
Il montre simplement que des prévisions de croissance peuvent coexister avec des inquiétudes sur la rentabilité et la structure des revenus.
Le contrat SpaceX confirme une diversification au-delà des processeurs
La stratégie de Qualcomm ne se limite pas aux accélérateurs IA.
Le même 4 novembre, l'entreprise a annoncé un accord pluriannuel avec SpaceX pour fournir les plateformes Dragonwing destinées au futur réseau terrestre américain de Starlink Mobile.
Les technologies concernées comprennent notamment les unités radio QRU100, les plateformes de traitement QDU100 et les logiciels de couche physique des stations 5G.
SpaceX prévoit de commencer les installations en 2027, avec plusieurs dizaines de milliers de sites envisagés pendant la durée du contrat.
Il ne s'agit pas d'un réseau national déjà déployé, mais d'un programme d'infrastructure dont l'exécution reste à venir.
Cet accord montre que Qualcomm cherche aussi des débouchés dans les réseaux de télécommunications, au-delà des modems équipant les téléphones.
L'entreprise multiplie ainsi les activités dans lesquelles ses compétences en connectivité et en efficacité énergétique peuvent être réutilisées.
L'automobile, l'IoT, les réseaux mobiles et les centres de données ne présentent cependant ni les mêmes cycles de vente ni les mêmes structures de rentabilité.
Leur développement devra être analysé séparément avant de conclure que Qualcomm a durablement remplacé son modèle économique historique.
Qualcomm prépare une autre entreprise, sans pouvoir encore se passer des smartphones
Les résultats du quatrième trimestre fiscal 2026 illustrent une transformation en cours, plutôt qu'une transformation achevée.
Le chiffre d'affaires des smartphones reste supérieur à celui de l'automobile et de l'IoT pris séparément.
Le recul de 26 % dans cette activité a suffi à entraîner une baisse du chiffre d'affaires consolidé malgré la forte progression d'autres métiers.
La croissance de l'automobile fournit un premier relais déjà visible dans les comptes.
Les centres de données représentent une perspective potentiellement plus importante, mais leurs objectifs de revenus doivent encore être réalisés.
L'enjeu est donc double.
Qualcomm doit limiter les conséquences du ralentissement des smartphones et du développement des modems Apple, tout en développant une activité IA capable de produire des revenus significatifs et rentables.
La hausse des coûts industriels complique cet équilibre.
Les prochains résultats permettront de vérifier la reprise éventuelle des commandes de smartphones, l'évolution des marges et le démarrage commercial de l'activité Data Center.
Au 4 novembre 2026, une chose est certaine : Qualcomm dispose déjà de plusieurs moteurs de croissance en dehors des téléphones. Mais sa dépendance historique à ce marché reste suffisamment forte pour dominer encore la lecture de ses résultats.