
 Par Adri
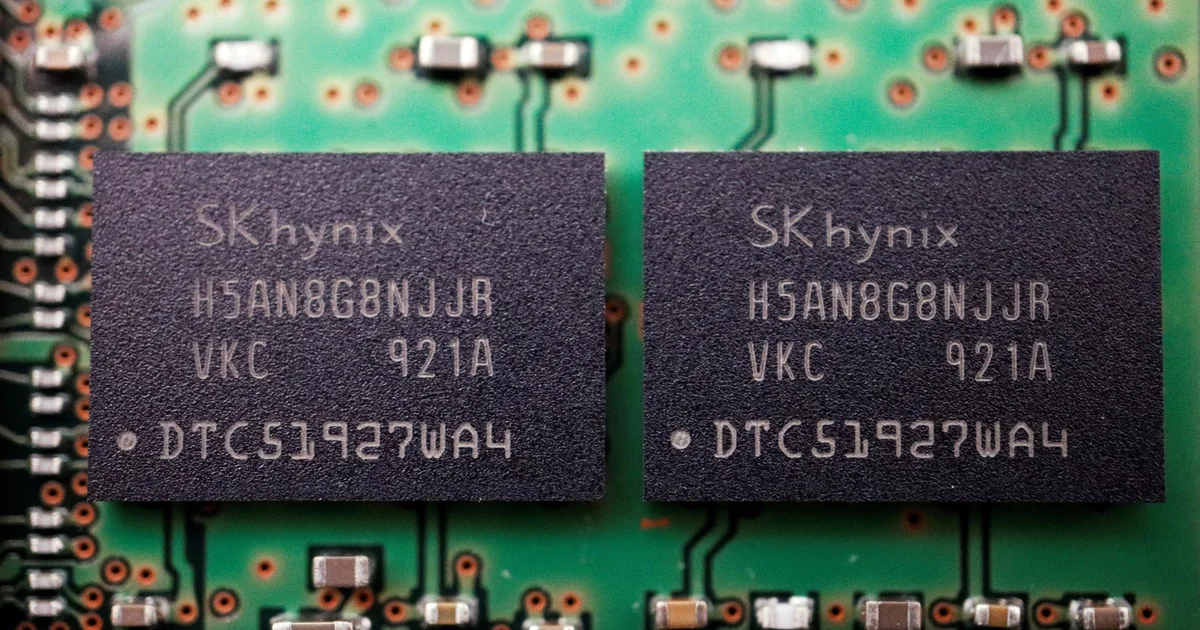
La pénurie mondiale de mémoire ne montre toujours pas de sortie rapide. Des fabricants indépendants de smartphones et d’ordinateurs interrogés par Reuters s’attendent désormais à travailler dans un marché contraint au moins jusqu’en 2027.
Le signal le plus inquiétant ne vient même pas d’un petit constructeur. En juillet, le directeur général de SK Hynix, Kwak Noh-jung, estimait que 2027 pourrait être la pire année de l’histoire de l’industrie du point de vue de l’offre, avec une demande susceptible de rester supérieure aux capacités du groupe au-delà de 2030.
TrendForce aboutit à une conclusion moins spectaculaire dans sa formulation, mais similaire dans la direction : le cabinet estime le déficit d’offre DRAM à environ 1 à 2 % en 2026 et s’attend à ce qu’il s’élargisse en 2027.
Le problème n’est plus seulement le prix
Les prix contractuels de la DRAM continuent de progresser. TrendForce anticipe encore une hausse de 13 à 18 % sur le trimestre en cours, après une envolée beaucoup plus violente de 93 à 98 % au premier trimestre.
Le ralentissement de la hausse pourrait donner l’impression que le pire est passé. Pour les petits acheteurs, ce n’est pas forcément le cas.
Fairphone explique à Reuters que l’allocation disponible est devenue plus importante que le tarif lui-même. Une entreprise peut accepter de payer plus cher et malgré tout ne pas recevoir les volumes nécessaires si les grands clients ont absorbé la production disponible.
C’est un changement brutal pour le marché PC. Une pénurie classique pousse les prix vers le haut. Une pénurie d’allocation force aussi les fabricants à choisir quels modèles construire, dans quelles quantités et avec quelles capacités mémoire.
Le HBM consomme davantage qu’une simple part du marché
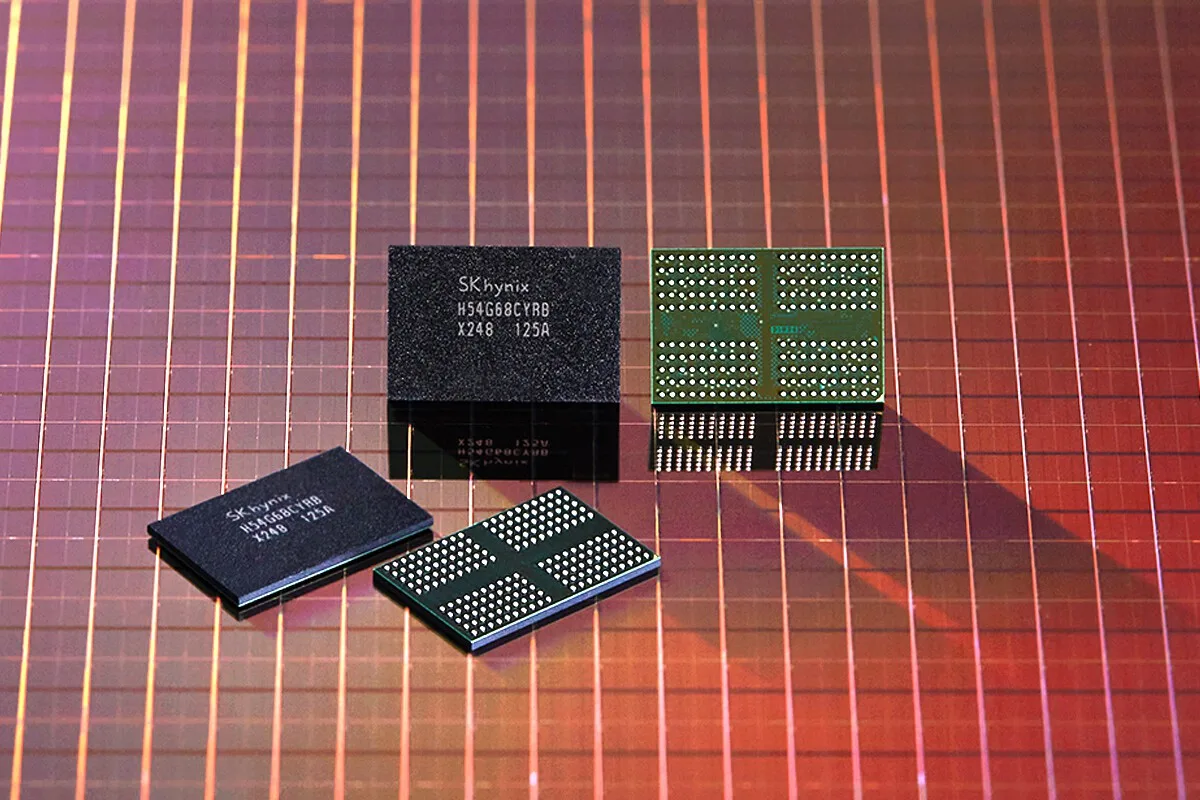
Le moteur principal reste l’infrastructure IA. Les accélérateurs modernes utilisent de grandes quantités de HBM, tandis que les serveurs qui les accompagnent consomment également davantage de DDR5 classique.
HBM et DDR5 ne sont pas des produits interchangeables que l’on pourrait simplement déplacer d’un rayon à l’autre. Ils partagent cependant une partie de la même base industrielle : wafers DRAM, équipements, procédés de fabrication et capitaux d’investissement.
La fabrication du HBM exige en plus davantage de surface de wafer que la DRAM conventionnelle pour produire une quantité comparable de bits commercialisables. Empiler plusieurs dies avec des procédés avancés de packaging améliore énormément la bande passante, mais ne rend pas la production gratuite en silicium.
TrendForce souligne donc qu’une augmentation du nombre de wafers consacrés au HBM ne se transforme pas proportionnellement en augmentation de capacité DRAM totale.
Les serveurs consomment la mémoire par plusieurs chemins à la fois
Le HBM placé autour des GPU n’est qu’une partie de la pression.
Les nouvelles plateformes serveur Intel et AMD augmentent également les capacités de mémoire CPU. Les infrastructures d’IA agentique multiplient parallèlement les machines capables de préparer les données, servir les modèles, exécuter les bases vectorielles ou conserver des caches.
TrendForce s’attend à une croissance des expéditions de serveurs encore supérieure en 2027 aux 17 % enregistrés en 2026.
Le résultat est inhabituel : le même boom technologique pousse à la fois le HBM très haut de gamme et la DDR5 serveur plus conventionnelle.
De nouvelles usines arrivent, mais une usine ne s’allume pas comme un serveur
Samsung, SK Hynix et Micron investissent massivement dans de nouvelles capacités. Cela ne signifie pas que les modules vont soudain redevenir abondants au début de 2027.
TrendForce rappelle que construction des bâtiments, installation des équipements, qualification des procédés et montée des rendements repoussent une grande partie de l’impact des nouvelles capacités à la seconde moitié de 2027, voire 2028 pour une contribution réellement importante.
Les fabricants essaient donc d’abord de produire davantage dans les usines existantes : migrations vers des procédés plus fins, amélioration des rendements et réduction du nombre de changements de ligne entre différentes familles de produits.
Ce sont des optimisations utiles, pas l’équivalent d’une nouvelle fab.
Framework préfère laisser les utilisateurs recycler leurs barrettes
Les petits constructeurs commencent à transformer cette contrainte en choix de conception.
Framework avait dès le départ rendu la mémoire de plusieurs de ses ordinateurs portable remplaçable. Cette modularité devient maintenant un outil de gestion de pénurie : un acheteur peut récupérer la RAM d’un ancien PC plutôt que commander un nouveau kit au prix du moment.
L’entreprise indique aussi placer très tôt des commandes non annulables, parfois sans connaître précisément le prix final, le volume livré ou le calendrier exact.
Ce comportement est rationnel individuellement et désagréable collectivement. Lorsque tout le monde essaie de constituer du stock avant les autres, la demande anticipée aggrave temporairement la pénurie qu’elle cherche à éviter.
Jolla a conçu deux cartes mères pour pouvoir changer de mémoire
Le constructeur finlandais Jolla a adopté une autre stratégie. Il a développé deux variantes de carte mère afin de pouvoir basculer entre un package combinant stockage et DRAM et une configuration utilisant des composants séparés.
Ce n’est normalement pas le genre de flexibilité qu’un fabricant cherche à ajouter gratuitement à un produit grand public. Chaque variante demande validation, firmware, chaîne d’approvisionnement et tests supplémentaires.
Dans un marché où le composant prévu peut simplement devenir indisponible, cette complexité peut néanmoins coûter moins cher qu’une ligne de production arrêtée.
Jolla teste également des échantillons de chaque lot reçu afin de vérifier que les puces ne sont pas des composants reconditionnés revendus comme neufs, signe d’un marché secondaire devenu suffisamment lucratif pour attirer davantage de pièces douteuses.
Sur un smartphone à 400 dollars, la mémoire peut absorber presque 60 % du coût matériel
Fairphone estime que mémoire et stockage peuvent désormais représenter presque 60 % de la nomenclature matérielle d’un smartphone vendu autour de 400 dollars.
Ce niveau bouleverse particulièrement l’entrée et le milieu de gamme. Un fabricant peut plus facilement absorber cent dollars supplémentaires sur un ordinateur ou un téléphone premium que sur un modèle dont la marge n’était déjà que de quelques dizaines de dollars.
Counterpoint prévoit désormais une baisse de 13,9 % des expéditions mondiales de smartphones en 2026, à environ 1,08 milliard d’unités. Le cabinet considère la hausse du coût de la mémoire comme un facteur majeur, notamment parce qu’elle rend certains appareils d’entrée de gamme beaucoup moins rentables.
Une mauvaise nouvelle pour la DDR5 ne l’est pas forcément pour tous les SSD
Le marché mémoire ne manque pas de tout de la même manière.
TrendForce prévoit que la DRAM restera tendue en 2027, mais que la situation du NAND Flash pourrait s’assouplir au second semestre grâce à l’arrivée de nouvelles capacités et à une demande grand public faible.
Cela signifie qu’un PC peut parfaitement traverser une période où la RAM reste chère pendant que les SSD recommencent à subir une pression à la baisse.
Le mot « mémoire » masque ici deux chaînes d’offre qui évoluent différemment.
L’IA ne vole pas littéralement votre kit DDR5, mais elle décide où part l’argent des fabs
Dire que chaque barrette de HBM remplace directement une barrette de PC serait trop simple.
L’effet passe par les priorités industrielles. Les fabricants affectent wafers, packaging avancé, recherche et nouveaux investissements aux produits offrant la demande et les marges les plus élevées. Aujourd’hui, ces produits se trouvent massivement dans les serveurs IA.
La mémoire grand public reste évidemment produite, mais elle se retrouve en concurrence pour des capacités qui ont désormais des débouchés beaucoup plus rémunérateurs.
C’est ce qui rend le scénario 2027 problématique. Même si les prix cessent d’accélérer, l’offre disponible peut rester inférieure à la demande pendant que les nouvelles fabs montent lentement en cadence.
Pour les gros constructeurs, cela signifie négocier davantage. Pour les plus petits, cela signifie déjà redessiner des cartes mères, recycler des barrettes et commander des composants avant même de connaître leur prix.