
 Par Tsuky
Coinbase et Moov ont annoncé le 10 septembre un partenariat destiné aux banques communautaires et credit unions américaines utilisant l’infrastructure de paiement de Moov.
L’objectif est de leur permettre d’accepter des paiements en stablecoins, de régler des marchands, d’effectuer des payouts et d’utiliser ces actifs comme source de financement temps réel sans développer elles-mêmes wallets, custody et orchestration blockchain.
Moov indique servir une base croissante de plus de 1 000 banques communautaires et credit unions. C’est un chiffre de distribution potentielle, pas l’annonce de 1 000 migrations terminées. Coinbase et Moov n’ont pas publié le nombre d’établissements déjà engagés, en pilote ou effectivement en production, ni de calendrier général de déploiement.
Trois couches pour donner l’impression qu’il n’y en a qu’une
L’architecture annoncée répartit assez proprement les rôles.
La banque ou la credit union reste en façade et conserve la relation avec son client. Moov fournit la plateforme de paiement déjà intégrée aux systèmes de l’établissement. Coinbase intervient derrière cette couche avec ses comptes CDP Custodial Wallet pour la garde des fonds et son Payments API pour orchestrer les mouvements de stablecoins.
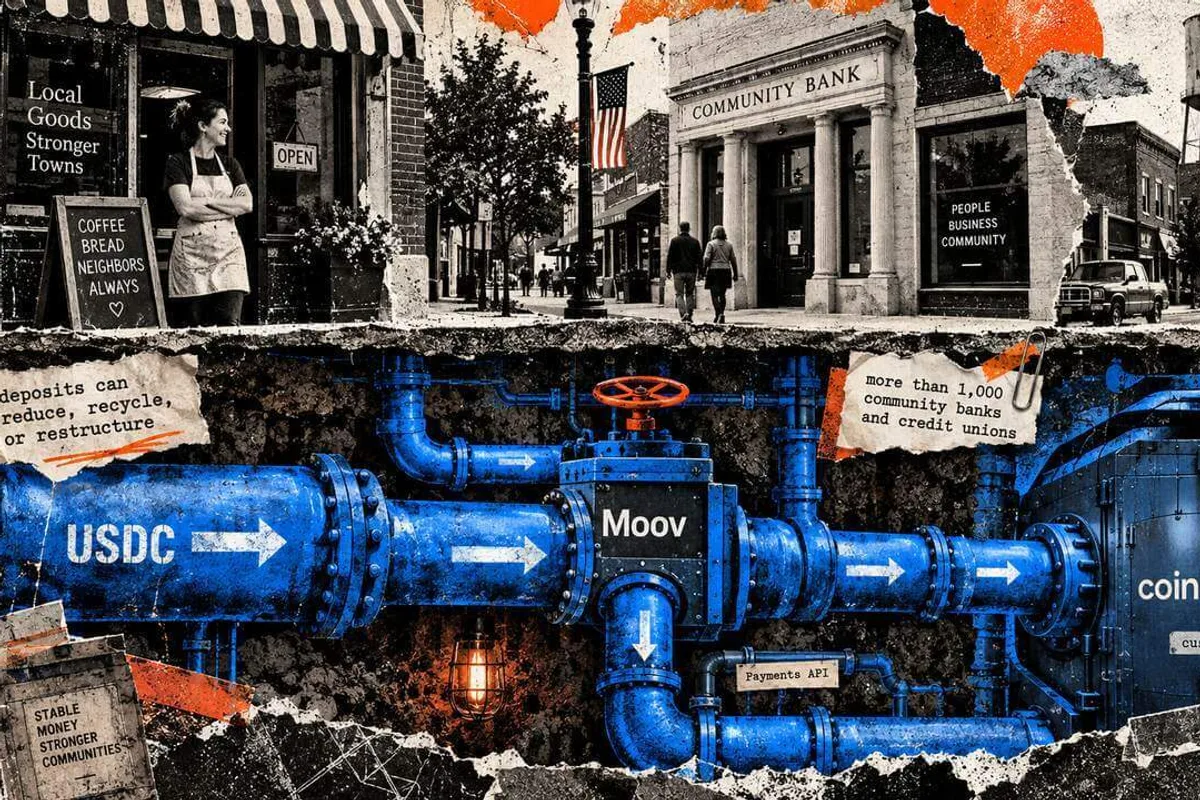
Un commerçant peut donc théoriquement recevoir un paiement en stablecoin depuis une interface proposée par sa banque habituelle, même si la conservation et une partie du mouvement des actifs reposent techniquement sur Coinbase.
Cette séparation évite à chaque petite banque de construire un nœud blockchain, un système de gestion de clés, une infrastructure de custody et l’ensemble des mécanismes de réconciliation nécessaires.
Le stablecoin devient un rail supplémentaire dans Moov
Moov gère déjà plusieurs réseaux de paiement traditionnels, notamment cartes, ACH et paiements bancaires temps réel. L’intégration Coinbase ajoute une famille de rails supplémentaires plutôt que de remplacer les précédents.
La différence devient particulièrement visible dans les délais.
Un paiement ACH peut dépendre d’horaires bancaires, de fenêtres de traitement et de délais de retour. Les rails RTP et FedNow apportent déjà du paiement bancaire instantané aux États-Unis. Les stablecoins ajoutent une autre possibilité : déplacer une représentation numérique du dollar sur une blockchain sans attendre une journée bancaire.
Cela ne signifie donc pas que le stablecoin invente le règlement instantané dans une banque américaine. Moov dispose déjà de connexions RTP et FedNow. L’intérêt est plutôt d’ajouter une infrastructure programmable et compatible avec des contreparties qui utilisent directement des actifs on-chain.
Acceptation, règlement et payout sont trois problèmes différents
Coinbase cite plusieurs usages dans le partenariat.
Le premier est l’acceptation : un consommateur paie en stablecoin. Le second est le règlement marchand, c’est-à-dire la manière dont le commerçant reçoit effectivement la valeur après le paiement. Le troisième est le payout, où une entreprise envoie elle-même des fonds à un client, fournisseur ou autre destinataire.
Ces opérations peuvent sembler identiques parce qu’elles déplacent toutes de l’argent. Côté infrastructure, elles posent pourtant des problèmes distincts de source des fonds, custody, conformité, conversion et destination du règlement.
C’est précisément le type de complexité que Coinbase et Moov veulent masquer derrière leurs API.
La banque garde le client, Coinbase garde une partie de la plomberie
Le discours des deux entreprises insiste sur un point : une banque locale ne doit pas perdre sa relation commerciale simplement parce qu’un client veut utiliser un stablecoin.
Aujourd’hui, un commerçant intéressé par ce type de paiement peut ouvrir un compte auprès d’un acteur crypto extérieur à sa banque principale. En intégrant Coinbase à Moov, l’établissement peut théoriquement proposer le service sans envoyer son client ailleurs.
Cela ne signifie pas que toute la chaîne reste sous le contrôle technique de la banque. Coinbase fournit la custody annoncée et les fonctions permettant de déplacer les stablecoins, tandis que Moov assure l’intégration aux rails et produits bancaires existants.
Le produit final peut donc porter la marque de la banque tout en dépendant de deux fournisseurs externes importants.
Les « plus de 1 000 banques » sont une portée, pas encore une adoption
C’est la nuance la plus importante autour de l’annonce.
Coinbase présente Moov comme desservant plus de 1 000 banques communautaires et credit unions. Rien dans l’annonce ne permet de conclure que chacune d’elles activera les stablecoins.
Les entreprises n’ont pas détaillé combien d’établissements participent déjà à des pilotes, quels stablecoins seront proposés par chaque banque, quelles blockchains seront disponibles ni quel sera le calendrier d’activation.
La première vague de déploiements sera donc beaucoup plus instructive que la taille théorique du réseau Moov.
On ne sait pas encore où finira chaque dollar
Le partenariat ne publie pas non plus les détails commerciaux les plus sensibles : tarification, partage des revenus, responsabilité en cas d’incident, droits sur les données transactionnelles et répartition exacte des obligations de conformité.
La question du bilan bancaire est tout aussi importante.
Un dollar déposé sur un compte bancaire et un dollar représenté par un stablecoin peuvent offrir une expérience assez proche à l’écran sans constituer la même créance juridique ni rester au même endroit dans le système financier.
Lorsqu’un client transforme des dépôts en stablecoins, l’effet sur le financement de sa banque dépend notamment de l’endroit où l’émetteur du stablecoin conserve ses réserves. Une partie des fonds peut revenir sous forme de dépôts bancaires ailleurs dans le système, mais pas nécessairement dans la même petite banque.
C’est pourquoi l’intégration d’un stablecoin peut permettre à un établissement de conserver la relation avec son client sans nécessairement conserver exactement la même structure de dépôts.
Coinbase devient de plus en plus un fournisseur de backend bancaire
Le mouvement dépasse Moov.
Coinbase a multiplié les partenariats avec des institutions financières, dont PNC, Citi et JPMorgan, et développe désormais une pile où custody, wallets et API de paiement peuvent être intégrés dans des produits qui ne ressemblent pas extérieurement à Coinbase.
C’est un changement de position assez profond. Une plateforme crypto visible du grand public essaie aussi de devenir une infrastructure que l’utilisateur final peut ne jamais voir.
Pour une petite banque, c’est précisément ce qui rend le partenariat avec Moov intéressant : acheter la plomberie plutôt que construire une filiale crypto.
Les stablecoins se rapprochent du compte bancaire sans devenir des dépôts bancaires
L’intégration risque justement de rendre cette distinction moins visible pour l’utilisateur.
Depuis une même application, il pourrait demain consulter son compte, payer par carte, recevoir un virement FedNow et régler un commerçant avec un stablecoin. Techniquement et juridiquement, ces soldes peuvent pourtant dépendre de rails et de protections très différents.
C’est probablement la vraie étape franchie par Coinbase et Moov. Les stablecoins cessent progressivement d’être une destination séparée appelée « crypto » et deviennent une option de mouvement d’argent intégrée à des produits bancaires ordinaires.
La question n’est plus seulement de savoir si une banque communautaire peut toucher une blockchain. Coinbase et Moov proposent de faire en sorte qu’elle n’ait presque pas besoin de s’en apercevoir.