
 Par Tsuky
Circle a officiellement ouvert le mainnet public d’Arc le 16 septembre 2026, après une phase de test puis de mainnet privé conduite avec plus d’une centaine d’entreprises et d’institutions.
Le réseau est un Layer 1 compatible EVM. Les développeurs peuvent donc réutiliser Solidity, les outils Ethereum et une grande partie des habitudes déjà acquises sur d’autres chaînes compatibles.
Mais Arc ne cherche pas seulement à être une blockchain supplémentaire capable d’exécuter des smart contracts. Son architecture est spécifiquement construite autour des stablecoins, des paiements, des marchés financiers et désormais des transactions réalisées par des agents logiciels.
La première différence se voit au moment de payer le gas
Sur Arc, les frais de transaction sont payables directement en USDC.
Le détail paraît presque banal, mais il modifie sensiblement l’expérience d’un service financier. Une entreprise qui détient et transfère des dollars numériques n’a plus besoin de conserver un deuxième actif volatil simplement pour payer le fonctionnement du réseau.
Sur Ethereum, par exemple, une entreprise qui manipule de l’USDC doit tout de même obtenir de l’ETH pour le gas. Sur d’autres Layer 1, elle doit acheter leur token natif.
Arc supprime cette étape pour l’usage courant : le même actif qui représente les dollars sert également à régler les frais.
Cela rend notamment la comptabilité et la prévision du coût d’une transaction plus faciles pour des entreprises qui raisonnent en monnaies fiat plutôt qu’en nombre de tokens.
Circle promet une finalité déterministe en moins d’une seconde
L’autre caractéristique fondamentale est la finalité.
Circle annonce une finalité déterministe en moins d’une seconde. Une fois la transaction finalisée, le réseau ne repose donc pas sur une logique où il faut attendre un nombre arbitraire de blocs supplémentaires pour atteindre un niveau de confiance suffisant.
Ce comportement est particulièrement utile dans un paiement ou un échange financier.
Une plateforme peut déclencher l’étape suivante d’un règlement dès que le réseau confirme définitivement l’opération, plutôt que gérer une zone grise pendant plusieurs blocs.
Circle ne publie cependant pas cette caractéristique comme une garantie universelle de latence de bout en bout. Le temps réellement vécu par l’utilisateur dépend encore de l’application, de son infrastructure et des systèmes qui entourent la blockchain.
« Ouvert » ne signifie pas encore que n’importe qui valide les blocs
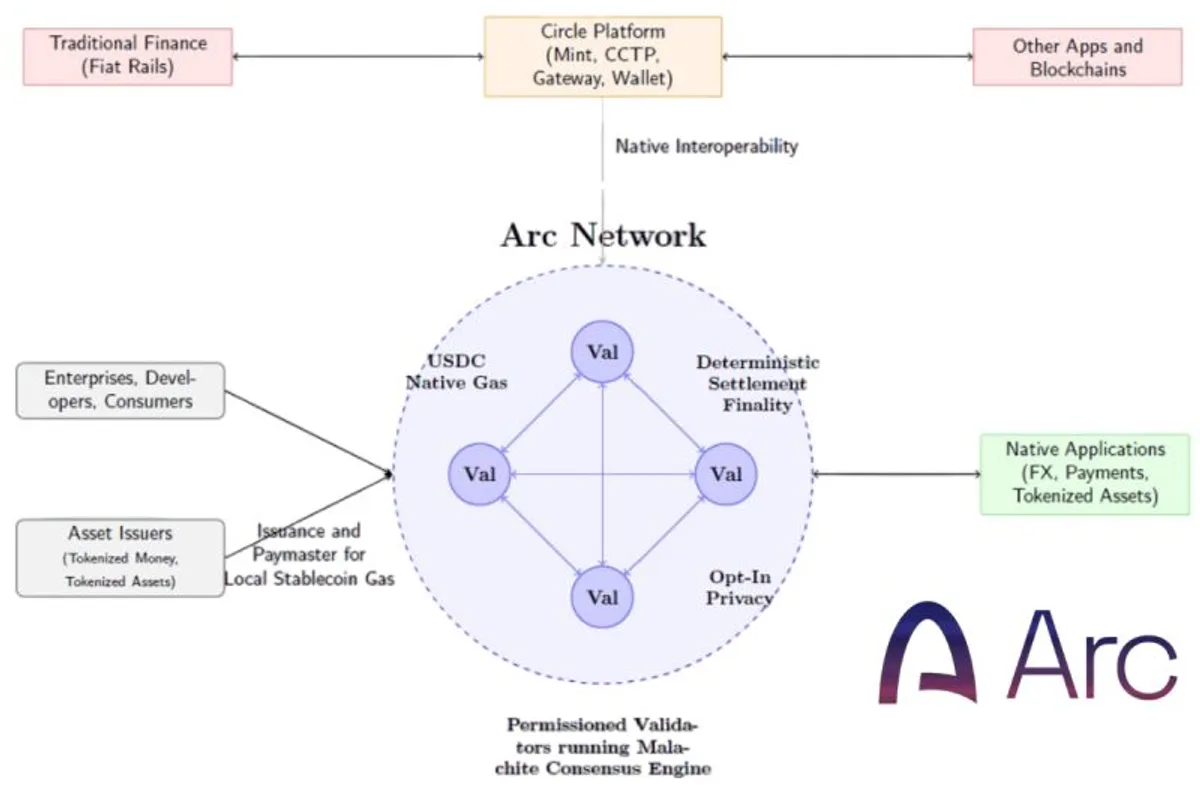
Arc est accessible publiquement, mais son mécanisme de validation est pour l’instant volontairement fermé.
Le réseau démarre avec un ensemble permissionné de validateurs et un modèle de Proof of Authority.
Parmi la cohorte fondatrice annoncée par Circle figurent BlackRock, DTCC, Galaxy, ICE, Mastercard, MoneyGram, SBI Group, Standard Chartered, Sumitomo Corporation, Visa et Worldpay, en plus de Circle.
Le choix est presque l’inverse de celui d’une blockchain cherchant d’abord à maximiser le nombre de validateurs anonymes ou indépendants.
Circle privilégie initialement des organisations connues, disposant d’infrastructures critiques et d’une réputation institutionnelle.
Cette configuration peut faciliter le dialogue avec les banques et grandes entreprises. Elle implique aussi une décentralisation opérationnelle beaucoup plus limitée qu’un réseau proof-of-stake largement ouvert.
Circle envisage justement de passer au proof-of-stake en 2027
Le fonctionnement actuel n’est pas présenté comme nécessairement définitif.
Circle veut progressivement élargir la participation au réseau et étudie une transition du Proof of Authority vers le Proof of Stake à partir de 2027.
C’est dans ce contexte que l’entreprise a franchi une étape surprenante quelques jours avant le lancement.
Circle a réalisé aux États-Unis le genesis mint du token ARC et créé l’ensemble de son offre initiale : 10 milliards d’unités.
Cela ne signifie pas que dix milliards de tokens viennent d’être mis en vente.
Circle insiste au contraire sur ce point : la création technique de l’offre initiale ne constitue pas un engagement à lancer publiquement ARC.
Le token est conçu pour devenir à terme un mécanisme de coordination autour de la sécurité, de la gouvernance et d’autres fonctions du réseau.
Même dans ce scénario, les frais de transaction sont censés rester payables en USDC.
Circle devient donc à la fois émetteur de monnaie et constructeur de l’infrastructure qui la transporte
C’est probablement le changement stratégique le plus important.
USDC s’est développé précisément parce qu’il pouvait circuler sur de nombreuses blockchains : Ethereum, Solana, Base et une longue liste d’autres réseaux.
Circle continue d’ailleurs de présenter Arc comme une infrastructure interopérable et non comme un remplacement de toutes ces chaînes.
Mais l’entreprise contrôle désormais également un environnement conçu dès le départ autour de ses propres produits : USDC, EURC, Circle Payments Network, Gateway, StableFX et Agent Stack.
Cette intégration verticale peut simplifier considérablement le développement.
Elle donne également à Circle un rôle beaucoup plus large dans la pile technique. L’entreprise n’émet plus seulement l’actif qui circule sur le réseau : elle participe désormais à la conception du réseau, des outils, des ponts, du paiement du gas et des services installés au-dessus.
Le réseau démarre avec plus de 100 applications annoncées
Circle veut précisément éviter l’un des problèmes classiques d’un nouveau Layer 1 : ouvrir un réseau techniquement fonctionnel mais pratiquement vide.
L’entreprise annonce plus de 100 applications disponibles ou intégrées dès le premier jour et plus de 100 acteurs institutionnels et techniques impliqués dans l’écosystème.
Le trading comprend notamment Uniswap, Aero et fomo.
Aave et Morpho doivent fournir une partie des marchés de crédit.
Des portefeuilles comme MetaMask, Ledger, Phantom, Rainbow ou Trust Wallet prennent en charge l’écosystème, tandis que des plateformes telles que Binance, Coinbase, Kraken, OKX ou Bybit figurent parmi les acteurs annoncés.
Les actifs prévus incluent également USYC de Circle et BUIDL, le fonds monétaire tokenisé de BlackRock via Securitize.
La présence annoncée d’une entreprise dans cet écosystème ne signifie évidemment pas que chaque intégration possède déjà le même niveau de maturité ou de volume.
700 millions de transactions ont précédé le mainnet public
Arc n’arrive pas directement en production après quelques démonstrations.
Selon Circle, le testnet a traité plus de 700 millions de transactions en moins d’un an.
La communauté revendiquée comprend également plus de 75 000 membres actifs d’Arc House, 10 000 ambassadeurs Architect et plus de 1 200 projets construits autour du réseau.
Ces chiffres proviennent de Circle et mesurent avant tout l’activité de son propre écosystème, mais ils donnent une idée de l’effort consacré au lancement.
La vraie mesure commencera maintenant : volumes économiques réels, stabilité du mainnet, concentration des usages et coûts effectivement rencontrés hors environnement de test.
La confidentialité institutionnelle est promise, mais elle n’est pas encore totalement déployée
Circle met beaucoup en avant la confidentialité comme composant d’Arc.
Il faut toutefois distinguer le produit actuel de la roadmap.
Le système de transactions confidentielles avec clés de visualisation est toujours en développement pour un déploiement à l’échelle du réseau.
L’idée est de permettre à une entreprise de masquer certaines informations économiques au public tout en conservant un moyen de les révéler aux auditeurs ou acteurs autorisés.
Cette combinaison intéresse particulièrement les marchés financiers, où la transparence absolue d’une blockchain publique peut elle-même devenir un problème : positions, contreparties ou trésorerie ne sont généralement pas des informations qu’une entreprise souhaite rendre visibles en temps réel.
Mais cette fonction fait donc partie des capacités prévues, pas de tout ce qu’Arc fournit déjà aujourd’hui.
Circle prépare même des sous-réseaux spécialisés
La roadmap va plus loin avec ce que Circle appelle des Network Sectors.
Un Payment Sector est prévu pour viser des paiements à très faible coût à plus de 100 000 transactions par seconde.
Un Privacy Sector doit prendre en charge des transactions confidentielles optionnelles.
Un Agent Sector doit quant à lui gérer identité vérifiable et traces auditables pour les agents logiciels.
Ces chiffres et fonctions restent des objectifs futurs. Ils ne décrivent pas les performances actuelles du mainnet public.
L’IA n’est pas ici un simple mot ajouté au communiqué crypto
Circle insiste particulièrement sur ce qu’il appelle l’économie agentique.
L’idée est qu’un logiciel puisse disposer d’un portefeuille limité par des règles, payer un autre service, effectuer une transaction, convertir une devise ou déclencher un contrat sans intervention humaine à chaque étape.
L’Agent Stack de Circle fournit déjà des portefeuilles contrôlés par des politiques et un système de nanopaiements.
Arc Portal doit permettre à un humain de financer ces portefeuilles, définir des plafonds et déléguer certaines opérations.
Circle travaille également sur AgentVM, un environnement où un agent pourrait traiter des données sensibles tout en produisant des preuves auditables de son travail.
Selon les données citées par Circle, USDC représente actuellement 98,8 % du volume des transactions identifiées comme réalisées par des agents dans l’échantillon utilisé. Ce chiffre doit être compris comme une mesure d’un ensemble de données spécifique, pas comme une photographie exhaustive de tous les paiements logiciels sur Internet.
L’interopérabilité reste essentielle pour éviter de créer une nouvelle île à USDC
Créer sa propre blockchain expose Circle à un paradoxe.
L’une des forces d’USDC est précisément sa présence sur de nombreux réseaux. En enfermer l’usage dans Arc réduirait cette utilité.
Circle met donc en avant CCTP et Gateway pour relier Arc à plus de vingt blockchains.
L’objectif est de permettre aux applications de déplacer ou mobiliser de la liquidité sans considérer Arc comme un univers totalement séparé.
La qualité réelle de cette expérience dépendra néanmoins des intégrations, de la sécurité inter-chaînes et de la fragmentation effective de la liquidité au fur et à mesure de la montée en charge.
Arc pose une question inhabituelle sur ce qu’est réellement une blockchain institutionnelle
Arc reprend les briques techniques familières de la crypto : Layer 1, EVM, smart contracts, tokenisation et bientôt potentiellement staking.
Mais sa structure de lancement ressemble beaucoup plus à une infrastructure financière administrée.
Les validateurs sont sélectionnés. Le gas est payé avec un stablecoin réglementé. Les fonctions futures de confidentialité sont conçues autour d’auditabilité et de conformité. Une partie des principaux participants sont des banques, gestionnaires d’actifs ou réseaux de paiement.
Pour certaines entreprises, ces caractéristiques constitueront précisément l’avantage du réseau.
Pour ceux qui recherchent avant tout une minimisation maximale de la confiance et un accès permissionless à la validation, elles constitueront au contraire ses compromis les plus importants.
Arc démarre donc dans une zone assez différente de la guerre classique entre blockchains généralistes.
Circle ne semble pas chercher à construire le prochain réseau sur lequel tout doit vivre.
Il essaie surtout de construire l’endroit où l’USDC, les actifs financiers tokenisés et les logiciels capables de dépenser de l’argent peuvent fonctionner comme une seule pile.