
 Par Tsuky
Depuis le 25 septembre, un détenteur éligible d’actions tokenisées Coinbase peut conserver son exposition économique à Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia ou Tesla tout en utilisant ces actifs comme garantie d’un emprunt en USDC.
Ce n’est pas une promesse de feuille de route. Le marché est actif dans Aave V4 sur Base et prend la forme d’un Equities Hub dédié. Les sept tokens servent uniquement de collatéral au lancement. Impossible d’emprunter du NVDAc, du TSLAc ou de construire directement une dette dans une action contre une autre : l’USDC est le seul actif empruntable.
L’accès suit en outre les restrictions des titres eux-mêmes. Coinbase Tokenized Stocks est proposé sous Regulation S à des personnes éligibles hors des États-Unis et uniquement dans les juridictions autorisées. Il ne suffit donc pas que le smart contract soit publiquement visible sur Base pour que le produit soit juridiquement accessible à tout le monde.
Derrière AAPLc, il y a réellement une action
Les sept tokens ne sont pas de simples contrats synthétiques suivant un ticker. Ils sont émis sous forme de certificats par Coinbase Onchain SPV Ltd. Les actions correspondantes sont conservées auprès d’Alpaca Securities dans des comptes ségrégués au nom de l’émetteur.
L’émetteur détient ces titres dans une structure de trust pour les porteurs. L’objectif est donc de transmettre l’exposition économique d’une véritable action plutôt que de fabriquer uniquement un prix dérivé d’Apple ou Nvidia.
Cela ne transforme pas pour autant AAPLc en action Apple classique déposée sur un compte-titres. La structure comporte son émetteur, son dépositaire, son prospectus, ses conditions de transfert et ses procédures de création et de rachat. L’analyse de risque réalisée pour Aave relève notamment que le rachat primaire passe par des adresses autorisées et que certains détenteurs secondaires doivent accomplir le processus prévu par l’émetteur avant d’obtenir ce droit.
Les dividendes montrent bien cette différence. Ils ne tombent pas directement en espèces dans le wallet. Après frais et retenues applicables, ils sont réinvestis dans davantage d’actions sous-jacentes. Un multiplicateur onchain ajuste ensuite la valeur économique représentée par le token. Les splits utilisent la même mécanique.
Sept actions entrent dans une seule piscine de crédit
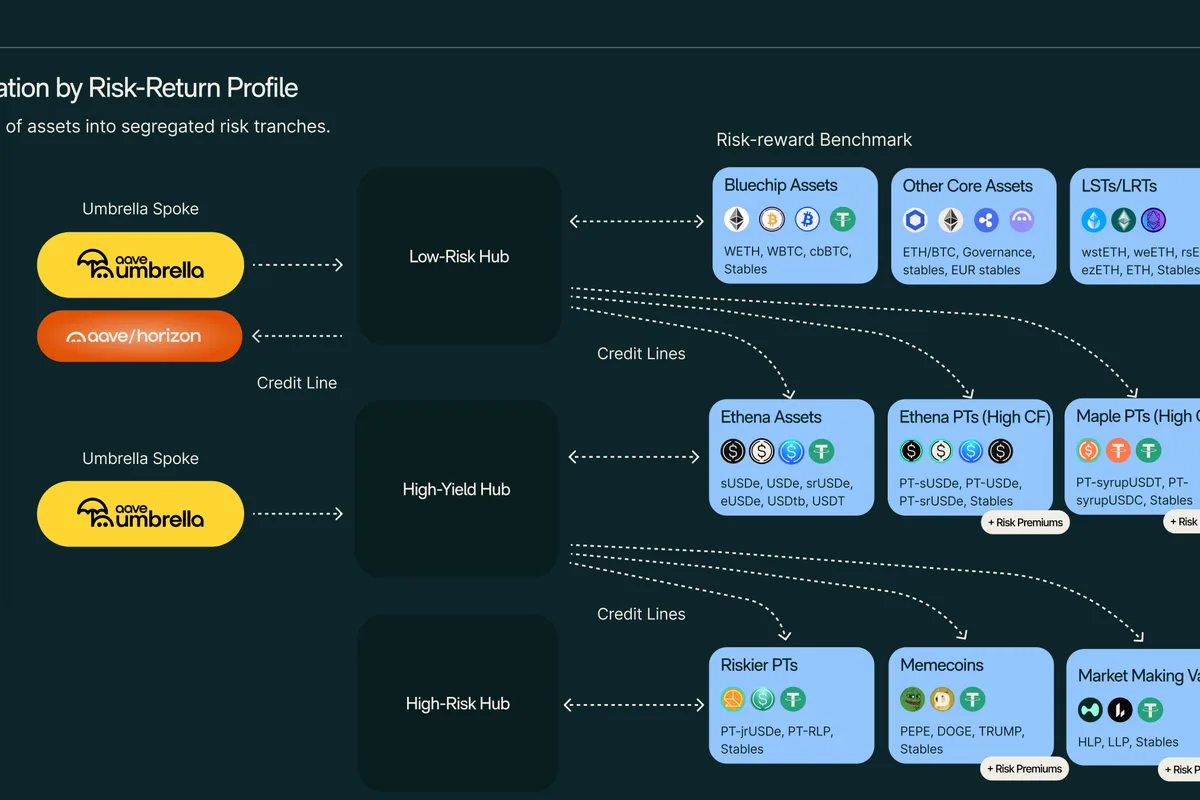
Aave V4 exploite ici son architecture Hub and Spoke. L’Equities Hub contient une réserve d’USDC et le Mag-7 Spoke regroupe les sept collatéraux. Un même utilisateur peut donc apporter plusieurs de ces tokens dans sa position et emprunter de l’USDC contre l’ensemble.
Les risques ne sont pourtant pas uniformisés. Chaque action conserve son propre facteur de collatéral : 78 % pour AAPLc, 73 % pour AMZNc, 76 % pour GOOGLc, 65 % pour METAc, 79 % pour MSFTc, 70 % pour NVDAc et 65 % pour TSLAc.
Dans Aave V4, ce facteur sert à la fois de limite d’endettement et de seuil de liquidation. Cent dollars de MSFTc n’offrent donc pas la même capacité d’emprunt que cent dollars de TSLAc. Tesla et Meta démarrent volontairement avec davantage de marge de sécurité.
Le marché reste également séparé des autres pools Aave sur Base. Les fournisseurs d’USDC qui rejoignent cet Equities Hub choisissent explicitement d’exposer leur liquidité à des prêts garantis par ces titres tokenisés. Un problème propre à cette catégorie n’étend pas automatiquement son risque aux autres marchés Aave.
29 millions de collatéral, pas 29 millions déjà déposés
Le lancement reste volontairement petit. Les plafonds cumulés des sept actions représentent environ 29,3 millions de dollars de collatéral aux prix utilisés par LlamaRisk lors du calibrage. Il s’agit d’une capacité maximale initiale, pas de 29,3 millions déjà déposés par les utilisateurs.
L’USDC dispose pour sa part d’un add cap de 32 millions de dollars et d’un draw cap de 21 millions. Autrement dit, le Hub peut accueillir jusqu’à 32 millions d’USDC dans cette configuration, mais le montant de dette pouvant être tiré contre le collatéral est plafonné à 21 millions.
Les plafonds par action ne sont pas identiques. Au lancement, ils correspondent à 15 000 AAPLc, 10 500 AMZNc, 15 000 GOOGLc, 5 800 METAc, 5 200 MSFTc, 24 000 NVDAc et 14 000 TSLAc.
Ce choix ne découle pas seulement de la volatilité des entreprises concernées. LlamaRisk a aussi regardé la profondeur disponible sur Base, les capacités de création et de rachat des tokens et les marchés de perpétuels que pourrait utiliser un liquidateur pour se couvrir. La contrainte réellement bloquante au lancement est souvent la liquidité du token, beaucoup plus petite que celle de l’action américaine qu’il représente.
Le prêt est ouvert le samedi, le cours de l’action ne l’est pas vraiment
C’est la bizarrerie la plus intéressante de cette intégration. Aave accepte les opérations 24/7. Les utilisateurs peuvent fournir, emprunter, rembourser et retirer en dehors des horaires traditionnels. Mais Chainlink valorise les collatéraux avec des feeds actions fonctionnant de dimanche 20 h à vendredi 20 h, heure de l’Est américaine.
Pendant les week-ends et certains jours fériés, le dernier prix publié reste donc figé. La valeur du collatéral affichée par l’oracle ne réagit pas immédiatement à une nouvelle susceptible de faire fortement bouger Apple ou Tesla à la prochaine ouverture.
Aave indique qu’au cours de cette période le health factor ne peut se détériorer que par l’accumulation des intérêts puisque le prix oracle ne change pas. Le véritable saut de risque arrive lorsque les cotations reprennent et que le feed peut intégrer le mouvement du sous-jacent.
LlamaRisk a justement calibré les facteurs de collatéral contre ce scénario. Son modèle examine les baisses survenues entre la clôture et la prochaine fenêtre où une liquidation peut réellement être couverte, y compris les week-ends et les réactions aux résultats.
Meta et Tesla se retrouvent ainsi à seulement 65 % de collateral factor tandis que Microsoft atteint 79 %. Le paramètre ne répond pas seulement à la volatilité quotidienne moyenne ; il cherche à conserver assez de marge lorsqu’une action peut ouvrir nettement sous son dernier prix disponible.
Liquider une action tokenisée demande plus qu’un swap
Quand une position crypto classique est liquidée, le collatéral saisi peut souvent être vendu directement sur un marché onchain relativement profond. Ici, le liquidateur peut récupérer un token dont le marché secondaire reste encore étroit par rapport au Nasdaq.
LlamaRisk a étudié trois sorties : racheter les tokens via l’émetteur lorsqu’on dispose des autorisations nécessaires, les vendre sur le marché secondaire de Base, ou couvrir temporairement le risque de prix avec un perpétuel jusqu’à ce que les actions puissent être écoulées.
C’est pourquoi le bonus maximal de liquidation est fixé à 5,5 % pour les sept actifs. Les plafonds de position sont également dimensionnés pour éviter qu’une liquidation produise une quantité de tokens impossible à absorber raisonnablement par ces différentes routes.
La différence d’échelle est frappante. Lors de l’étude du 17 septembre, LlamaRisk estimait qu’une vente avec 2 % d’impact ne trouvait qu’entre environ 300 000 et 1,1 million de dollars de profondeur selon le token sur Base, alors que les entreprises représentées valent évidemment des centaines ou des milliers de milliards de dollars.
Tokeniser Nvidia ne transporte donc pas automatiquement la liquidité de l’action Nvidia dans un smart contract.
Aave transforme les actions tokenisées en infrastructure de crédit
Jusqu’ici, l’argument grand public des actions tokenisées reposait surtout sur la conservation en self-custody et le trading en dehors des horaires boursiers classiques. Aave ajoute une fonction typiquement DeFi : garder l’actif et mobiliser sa valeur comme garantie.
C’est là que la tokenisation commence réellement à changer la nature du produit. Une action contenue dans un compte de courtage et une représentation programmable de cette action n’ont pas les mêmes possibilités d’intégration. La seconde peut devenir une pièce d’un marché de prêt, d’un vault ou d’une stratégie automatisée sans attendre un raccordement bilatéral entre deux intermédiaires traditionnels.
Le lancement reste cependant très encadré : sept titres, un seul actif empruntable, des plafonds bas, des facteurs de collatéral prudents et un marché isolé. Davantage d’actions Coinbase ainsi que GHO pourraient être ajoutés plus tard, mais uniquement après les processus de gouvernance et d’analyse de risque prévus.
Le test le plus intéressant commence maintenant. Faire vivre Apple ou Nvidia sur Base était la première étape. Les utiliser comme garantie d’un crédit qui continue de fonctionner lorsque Wall Street dort oblige la DeFi à résoudre un problème beaucoup plus concret : raccorder deux marchés qui n’ont ni les mêmes horaires, ni la même liquidité, ni les mêmes mécanismes de règlement.