
 Par Adri
Dans les infrastructures IA, signer la demande n'est que la partie relativement légère du travail. Il faut ensuite trouver l'électricité, financer le terrain et les bâtiments, commander des centaines de milliers de GPU, installer le réseau et le refroidissement, puis réussir les tests d'acceptation des clients.
Nscale finance précisément cette transition. La société britannique a annoncé le 25 septembre une levée de 3,36 milliards de dollars via des convertible loan notes. Third Point mène l'opération, avec la participation de NVIDIA, de fonds gérés par Apollo, de Citadel, Hudson Bay Capital, Abu Dhabi Investment Council et 8090 Industries, entre autres investisseurs.
Le montant mérite déjà une petite note de bas de page. Nscale reçoit 2,36 milliards de dollars dans la tranche initiale clôturée. Le milliard restant correspond à un engagement de NVIDIA dont le financement est attendu à la mi-novembre 2026. Présenter 3,36 milliards comme du cash déjà encaissé aujourd'hui irait donc un peu plus vite que le communiqué.
La dette est conçue pour devenir du capital au moment de l'IPO
Ces 3,36 milliards ne constituent pas une nouvelle levée d'actions ordinaire. Les instruments sont des notes convertibles et Nscale indique qu'elles seront automatiquement converties en actions lorsque son introduction en Bourse sera réalisée. NVIDIA doit recevoir des actions sans droit de vote ; les autres notes sont destinées à être converties en actions ordinaires.
Le communiqué ne publie ni coupon, ni échéance complète, ni prix de conversion permettant de déduire proprement une nouvelle valorisation de Nscale. Il vaut donc mieux résister à la tentation de transformer mécaniquement cette opération en « Nscale vaut désormais X milliards ».
La dernière valorisation explicitement annoncée par la société remonte à sa Series C de mars : 14,6 milliards de dollars après une levée de 2 milliards. Depuis, Nscale a déposé le 18 septembre son Form S-1 auprès de la SEC pour une introduction au New York Stock Exchange sous le symbole NSCL.
Le nombre d'actions proposé et la fourchette de prix de l'IPO n'ont toujours pas été déterminés dans les documents publics. Goldman Sachs, J.P. Morgan et Morgan Stanley sont les principaux teneurs de livre de l'opération.
Le chiffre de 103 milliards est réel, mais ce n'est pas 103 milliards de revenus
Nscale met naturellement en avant plus de 103 milliards de dollars de Total Contract Value. Le prospectus donne une valeur plus précise : environ 103,4 milliards de dollars de TCV actif et contracté au 31 août 2026, sous des contrats à long terme principalement structurés en take-or-pay.
Le chiffre est spectaculaire. Son interprétation doit l'être beaucoup moins.
Nscale définit le TCV comme la valeur des revenus contractés sur toute la durée engagée des accords clients. Ce n'est donc ni du chiffre d'affaires déjà réalisé, ni de l'argent immédiatement encaissable. Au même 31 août, seulement environ 2,6 milliards de dollars de TCV étaient classés comme actifs.
La différence est très concrète : beaucoup de contrats ne commencent réellement à produire leurs flux qu'après livraison et acceptation des clusters de calcul associés.
Le matériel raconte exactement la même histoire. Nscale déclarait environ 25 000 GPU actifs au 31 août, contre 461 000 GPU actifs ou déjà contractés. Son portefeuille comptait cinq sites de data centers actifs et douze autres contractés, pour environ 1,37 GW de capacité active et contractée.
Autrement dit, la demande commerciale est très largement en avance sur les machines déjà branchées. Signer 400 000 GPU supplémentaires ne fait malheureusement pas apparaître 400 000 GPU dans un rack.
Microsoft et Anthropic donnent une idée de la taille des chantiers à financer
Deux ensembles de contrats expliquent une large partie de cette échelle. Les statements of work conclus avec Microsoft entre septembre 2025 et avril 2026 prévoient jusqu'à environ 43,8 milliards de dollars de paiements jusqu'en 2033, sous réserve notamment des conditions de livraison et de disponibilité des services.
Les accords signés avec Anthropic en août représentent de leur côté jusqu'à environ 44,6 milliards de dollars pour des infrastructures GPU dédiées au Monarch Compute Campus de Virginie-Occidentale.
En additionnant ces deux montants maximaux, Microsoft et Anthropic représentent environ 88,4 milliards de dollars de la valeur contractuelle publiée par Nscale. La concentration est donc considérable, même si tous ces revenus doivent être gagnés sur plusieurs années et restent associés à des obligations de livraison.
Le prospectus insiste lui-même sur cette dépendance à quelques gros clients ainsi que sur le financement nécessaire pour amener les capacités prévues en production. C'est là que le nouveau tour convertible prend tout son sens : la contrainte immédiate n'est pas seulement de trouver quelqu'un qui souhaite louer des GPU, mais de financer l'usine qui les hébergera.
Le modèle Nscale exige de financer beaucoup plus que des GPU
Nscale essaie de se différencier des loueurs de GPU classiques par une intégration verticale particulièrement lourde. La société veut contrôler le logiciel cloud, le calcul, les data centers et jusqu'à une partie de l'infrastructure énergétique.
Son propre communiqué explique que les nouveaux capitaux doivent accélérer cette chaîne entière : centrales derrière compteur, data centers à refroidissement liquide et clusters GPU de grande échelle.
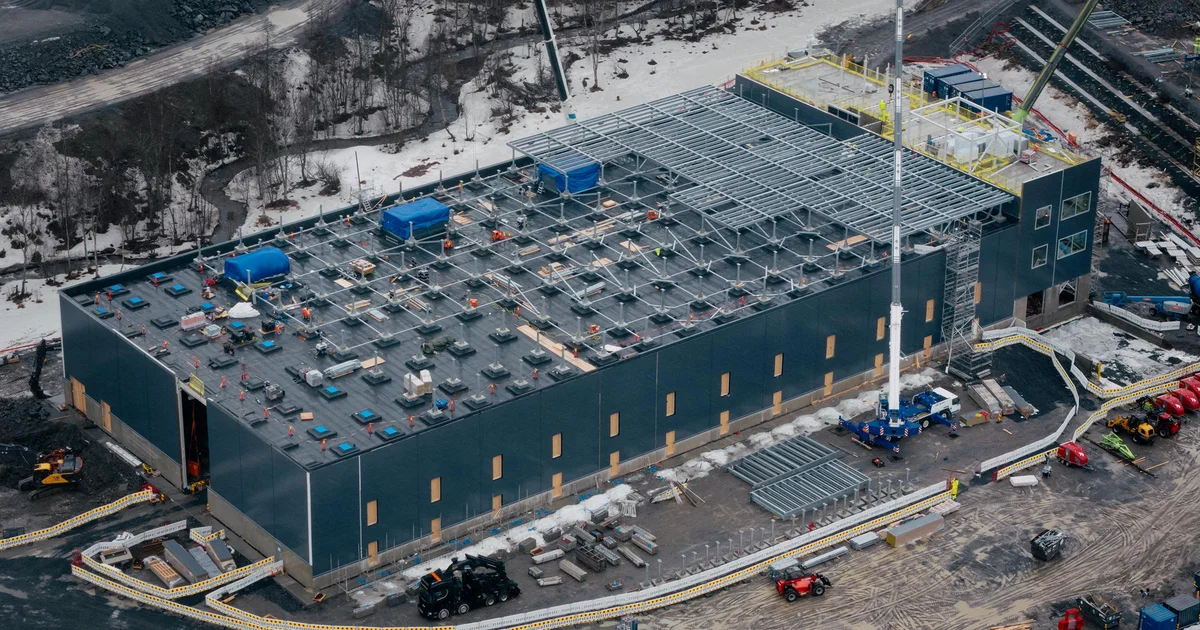
La logique technique se défend. Les installations modernes à base de racks Blackwell puis Rubin imposent des densités électriques et thermiques qui rendent l'alimentation, le réseau et le refroidissement presque aussi structurants que le choix du GPU. Nscale conçoit par exemple certains de ses sites autour du refroidissement liquide direct et de capacités électriques de plusieurs centaines de mégawatts.
Le problème est que chaque couche de contrôle supplémentaire absorbe également du capital avant que le premier token soit facturé.
Pour les six premiers mois de 2026, Nscale a déclaré 140,6 millions de dollars de chiffre d'affaires et une perte nette d'environ 1,02 milliard. Les deux chiffres ne décrivent pas à eux seuls la rentabilité future des contrats déjà signés, mais ils montrent le décalage temporel qui caractérise actuellement l'entreprise : une infrastructure encore petite face au carnet qu'elle s'est engagée à construire.
Ce décalage explique aussi pourquoi Nscale accumule différentes formes de financement. La société avait levé 2 milliards de dollars en Series C en mars et a depuis signé plusieurs facilités destinées à financer des campus ou du matériel. Le nouveau convertible ajoute une couche de capital plus directement raccordée à l'IPO.
Le milliard de NVIDIA illustre une relation de plus en plus circulaire
La présence de NVIDIA est difficile à ignorer. Le fabricant vend les accélérateurs dont Nscale a besoin, travaille avec lui sur de grands déploiements et figure déjà parmi ses investisseurs. Il apporte maintenant un engagement supplémentaire d'un milliard de dollars à une société qui doit précisément acheter et exploiter d'énormes quantités de matériel NVIDIA.
Ce type de relation n'est pas propre à Nscale : toute l'industrie IA voit fournisseurs de puces, clouds, laboratoires de modèles et financeurs prendre des participations ou garantir des capacités les uns chez les autres.
Cela peut accélérer très efficacement le déploiement d'une infrastructure extrêmement coûteuse. Cela rend également la lecture des flux plus intéressante qu'un simple « demande IA égale revenus cloud » : le fournisseur de matériel peut devenir investisseur de son client, lequel lève du capital pour acheter des équipements et honorer des contrats conclus avec d'autres grands acteurs de l'écosystème.
Le nouveau financement ne résout donc pas à lui seul la question centrale posée par le prospectus. Nscale doit encore convertir des centaines de milliers de GPU contractés, douze sites non actifs et plus de cent milliards de valeur contractuelle en capacité réellement livrée.
Mais 3,36 milliards de dollars de notes convertibles constituent une quantité assez sérieuse de béton, de transformateurs, de refroidissement et de serveurs pour avancer dans cette direction. Dans le cloud IA de 2026, lever de l'argent et lever un data center commencent presque à devenir le même métier.