
 Par Adri
Kioxia et Sandisk ont annoncé un programme commun d’investissement supérieur à 31 milliards de dollars, soit environ 5 000 milliards de yens, au Japon jusqu’en 2032.
Le montant ne correspond pas à une seule usine. Il couvre une montée en capacité et de nouveaux investissements technologiques autour des grands sites de production de Yokkaichi et Kitakami, ainsi que les infrastructures associées.
Les deux sociétés conditionnent explicitement ce programme au soutien du gouvernement japonais.
Ce détail est loin d’être secondaire. Une fab de NAND avancée se compte désormais en milliards de dollars avant même que les premières puces commercialisables sortent de la ligne.
Fab3 doit arriver au sud de Fab2
Le projet le plus visible est la nouvelle Fab3 de Kitakami, dans la préfecture d’Iwate.
Kioxia indique avoir déjà commencé les travaux de préparation du site. Le bâtiment doit être construit au sud de Fab2 et entrer en exploitation pendant l’exercice fiscal 2029.
Le groupe ne donne pas encore publiquement le calendrier détaillé de construction ni la liste finale des équipements qui y seront installés.
Ces décisions seront ajustées selon l’évolution du marché.
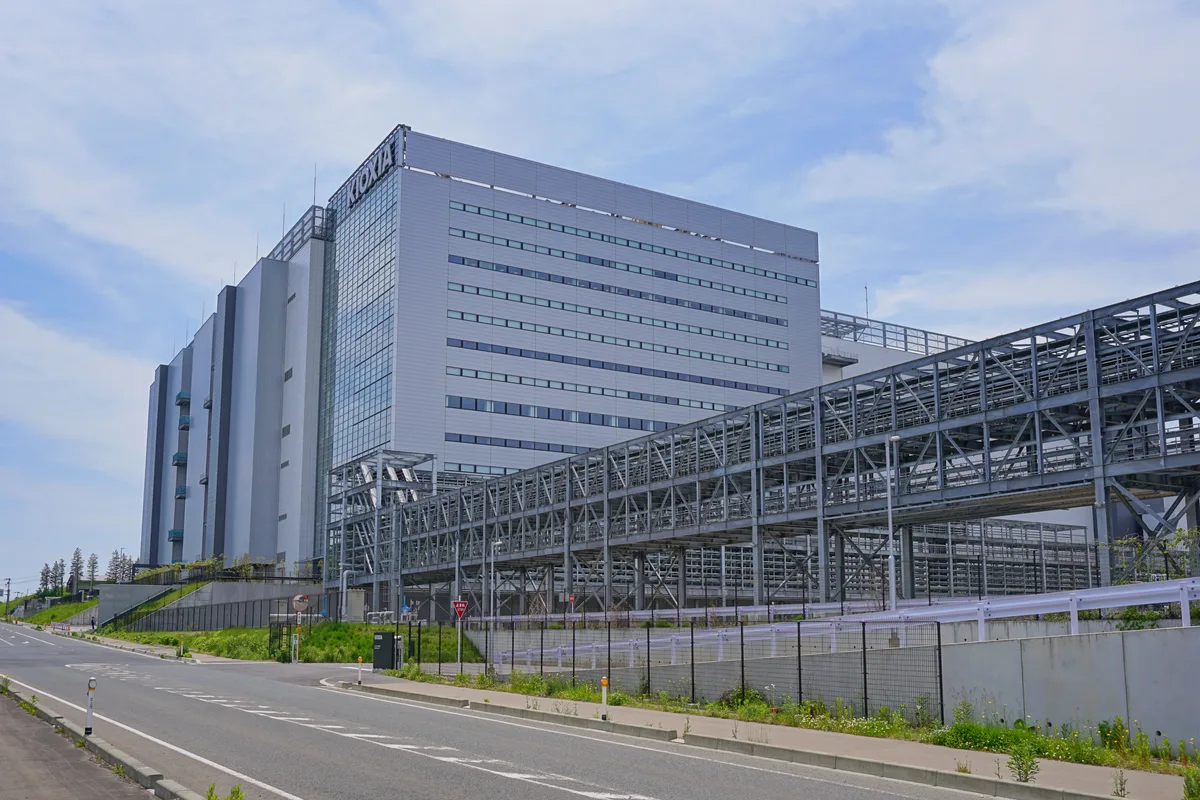
Reuters rapporte toutefois que Kioxia prévoit environ 1 800 milliards de yens d’investissement pour cette nouvelle installation, soit autour de 11,3 milliards de dollars au taux de change cité lors de l’annonce.
À elle seule, Fab3 absorbera donc potentiellement plus du tiers du programme global annoncé jusqu’en 2032.
Kitakami vient pourtant à peine d’ouvrir sa deuxième fab
Le rythme est frappant parce que Fab2 n’est pas une infrastructure ancienne que Kioxia chercherait déjà à remplacer.
K2 a commencé ses opérations en septembre 2025.
Kioxia et Sandisk y ont lancé en juillet 2026 la production de leur mémoire flash 3D de dixième génération.
Cette génération BiCS FLASH utilise notamment une architecture CMOS directement liée à la matrice mémoire et vise les produits à haute capacité et forte efficacité énergétique.
Kioxia annonçait pour ses puces TLC de dixième génération une interface NAND allant jusqu’à 4,8 Gb/s, soit 33 % de plus que la huitième génération.
Le fait de préparer K3 alors que K2 monte encore en charge montre donc que l’entreprise raisonne déjà sur le cycle industriel suivant.
Le plan ne repose pas uniquement sur la construction de nouveaux murs
Les fabs de semi-conducteurs ne gagnent pas seulement de la capacité en ajoutant des bâtiments.
Une partie importante de la croissance en bits vient des nouvelles générations de NAND elles-mêmes.
Augmenter la densité verticale permet de stocker davantage de données sur une surface de silicium donnée. Améliorer le rendement, accélérer les interfaces et optimiser les étapes de fabrication augmente également la quantité utile produite avec une infrastructure existante.
Le programme de 31 milliards de dollars couvre donc à la fois extension physique, équipements, nouvelles technologies et montée en capacité des installations existantes.
C’est une différence importante avec l’idée simplifiée selon laquelle investir deux fois plus signifierait automatiquement produire deux fois plus de wafers.
Pourquoi l’IA aurait-elle besoin d’autant de NAND ?
La première réponse se trouve dans les datasets.
Les modèles doivent être entraînés à partir de volumes gigantesques de texte, images, vidéos, code et données structurées. Une fois les modèles entraînés, les infrastructures d’inférence continuent à manipuler caches, embeddings, bases vectorielles, checkpoints, journaux et contenus générés.
Tout cela ne peut pas rester en HBM.
La HBM est extraordinairement rapide et extraordinairement chère. La DRAM serveur reste plus capacitive mais coûte encore beaucoup trop cher pour servir de stockage permanent à l’échelle d’un datacenter.
La NAND prend donc le relais dès que la donnée doit rester accessible sans nécessiter une latence mémoire.
L’inférence change encore davantage le profil du stockage
L’entraînement d’un grand modèle concentre énormément de calcul pendant une période limitée.
L’inférence transforme ensuite ce modèle en service permanent.
Des milliers ou millions de requêtes doivent accéder à des données différentes, conserver du contexte, récupérer des documents et alimenter des systèmes RAG ou agentiques.
Kioxia cite explicitement l’IA agentique, l’IA physique et l’IA exécutée directement sur les appareils parmi les moteurs attendus du marché flash.
Ces catégories ont un point commun : elles augmentent la quantité de données produites et consultées autour du modèle, pas seulement la quantité d’opérations matricielles exécutées par un GPU.
Un agent IA peut être beaucoup plus gourmand en stockage qu’un simple chatbot
Un chatbot répond principalement à une succession de requêtes.
Un système agentique peut maintenir une mémoire de travail, lire des documents, générer des fichiers, interroger des bases, appeler des outils et conserver des traces de toutes ces opérations.
Multiplier ce comportement par des milliers d’agents d’entreprise crée rapidement une charge de stockage différente d’une simple API de génération de texte.
Les SSD ne remplacent pas la mémoire du GPU, mais ils deviennent la couche massive qui empêche tout le reste d’être conservé sur des supports beaucoup plus lents.
Kioxia développe déjà des SSD spécifiquement autour de cette nouvelle hiérarchie
Le fabricant ne se contente pas d’augmenter sa production de NAND.
Ses produits récents montrent comment il pense utiliser ces bits supplémentaires.
Le GP1, par exemple, vise jusqu’à 10 millions d’IOPS en lecture aléatoire et doit permettre des accès initiés directement par des GPU dans des infrastructures IA.
Kioxia prépare également des SSD PCIe 6.0, des modules d’extension mémoire CXL et des produits E1.S pour les environnements hyperscale.
Le message est cohérent : à mesure que HBM et DRAM deviennent trop chères pour contenir tout le working set, une partie de la flash est poussée beaucoup plus près du calcul.
Sandisk et Kioxia restent deux sociétés, mais fabriquent ensemble depuis plus de vingt-cinq ans
Le caractère commun de l’investissement peut sembler inhabituel depuis que Sandisk fonctionne de nouveau comme société indépendante.
La relation industrielle est pourtant ancienne.
Kioxia et Sandisk partagent depuis plus de vingt-cinq ans développement et production de wafers NAND dans le cadre de leurs joint ventures japonaises.
Les deux entreprises disent avoir investi ensemble plus de 50 milliards de dollars, environ 9 000 milliards de yens, au Japon pendant cette période.
En janvier 2026, elles ont prolongé leur accord de joint venture de Yokkaichi jusqu’à fin 2034. L’accord concernant Kitakami est aligné sur le même horizon.
Les puces peuvent ensuite être commercialisées dans des produits différents, mais une partie fondamentale de leur fabrication est mutualisée.
Cette mutualisation est particulièrement intéressante dans un marché cyclique
La NAND possède une histoire industrielle assez brutale.
Lorsque tous les fabricants construisent trop vite, les capacités excédentaires peuvent provoquer un effondrement des prix.
Lorsque les investissements sont retardés trop longtemps, la demande peut au contraire dépasser l’offre et faire remonter brutalement les tarifs.
Construire une fab prend plusieurs années, ce qui empêche de répondre proprement aux variations de quelques trimestres.
Kioxia et Sandisk doivent donc décider aujourd’hui de capacités dont une partie ne commencera à produire qu’autour de 2029.
Leur pari n’est pas que le marché sera fort cet hiver. Il est qu’il sera structurellement beaucoup plus grand au début de la prochaine décennie.
Le gouvernement japonais devient une pièce financière du projet
Les entreprises précisent à plusieurs reprises que les investissements annoncés dépendent du soutien public.
Le Japon a déjà subventionné les extensions de Kioxia et Sandisk dans le cadre d’une politique plus large de reconstruction de sa base industrielle en semi-conducteurs.
Cette politique concerne aussi bien la mémoire que la logique avancée, le packaging ou les matériaux.
L’objectif japonais dépasse donc la seule rentabilité de Kioxia : conserver sur le territoire une capacité considérée comme stratégique dans une industrie dominée par des chaînes d’approvisionnement asiatiques fortement concentrées.
Pour Kioxia et Sandisk, ces aides réduisent une partie du risque financier lié à des investissements dont le retour se mesure sur plusieurs années.
La NAND n’est pas la HBM, et c’est précisément pourquoi elle compte
La mémoire IA est souvent résumée à HBM parce qu’elle se trouve directement à côté des GPU les plus chers.
Le reste de l’infrastructure possède pourtant une pyramide beaucoup plus large.
Quelques centaines de gigaoctets de HBM peuvent être entourés de téraoctets de DRAM et de dizaines ou centaines de téraoctets de flash, avant même d’arriver aux couches de stockage objet ou d’archivage.
Les investissements de Kioxia et Sandisk se trouvent plus bas dans cette pyramide, là où le coût par gigaoctet devient beaucoup plus important que la latence absolue.
Plus les modèles et leurs données augmentent, plus cette base doit s’élargir.
31 milliards ne garantissent pas 31 milliards effectivement dépensés
Il faut également lire l’annonce avec prudence.
Les entreprises parlent d’investissements anticipés jusqu’en 2032, conditionnés au soutien gouvernemental et ajustables selon le marché.
Kioxia indique explicitement que les détails de Fab3, notamment le calendrier de construction et les achats d’équipements, seront décidés en fonction de l’évolution de la demande.
Le montant annoncé est donc une feuille de route de capital, pas un chèque déjà signé à chaque fournisseur de machines.
Une dégradation prolongée du marché NAND pourrait ralentir certains déploiements. Une demande IA encore plus forte pourrait au contraire accélérer l’équipement des bâtiments.
La course à l’IA finit par ressembler à une course aux mètres carrés de cleanroom
Les annonces IA parlent généralement de nouveaux modèles, de GPU et de performances en tokens par seconde.
Quelques années plus loin dans la chaîne, ces mêmes tendances deviennent beaucoup plus physiques.
Il faut acheter des terrains, construire des cleanrooms, commander des équipements, acheminer eau et électricité, augmenter les rendements puis attendre que chaque nouvelle génération atteigne un niveau de production acceptable.
Fab3 ne doit commencer à fonctionner qu’en 2029 alors que sa préparation démarre en 2026.
C’est ce décalage qui donne son importance au programme Kioxia-Sandisk.
Les deux entreprises ne répondent pas seulement à la demande actuelle. Elles immobilisent des dizaines de milliards de dollars sur l’idée que, dans six ans, l’économie de l’IA aura toujours besoin de beaucoup plus d’endroits où stocker ce qu’elle calcule.