 Par Adri
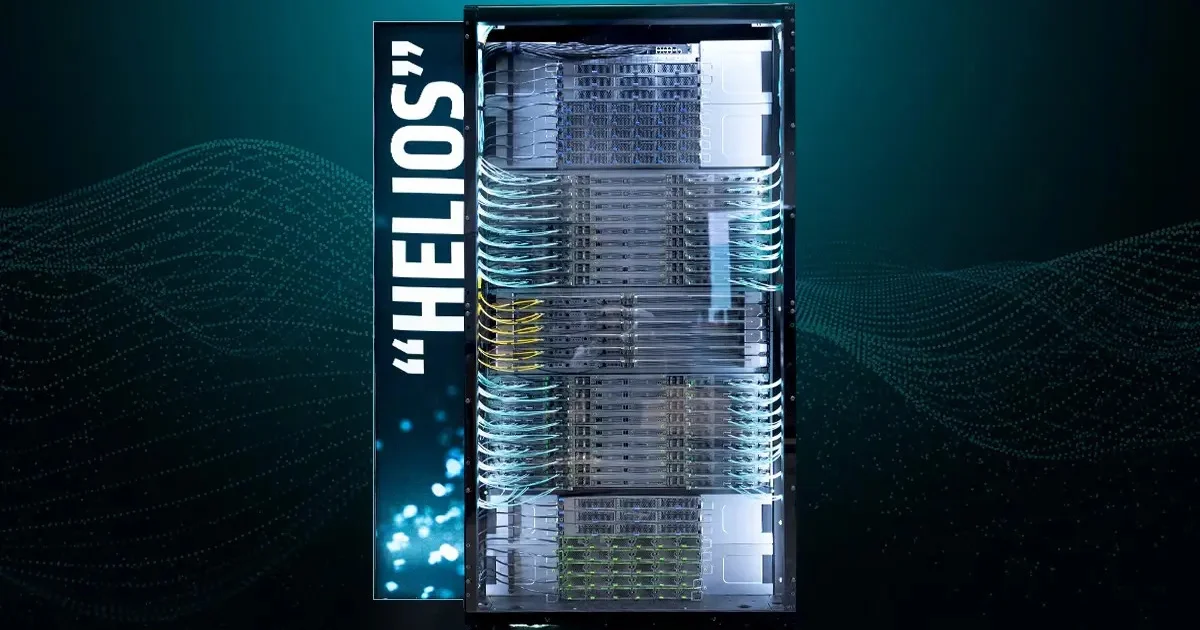
Le chiffre apparaît dans une ligne de la réconciliation financière d'AMD : 1,097 milliard de dollars de charge pour variation de juste valeur des engagements liés aux bons de souscription d'actions. Rapporté au nombre d'actions diluées utilisé dans les résultats, l'impact atteint 0,66 dollar par action.
Il ne s'agit pas d'un paiement effectué à OpenAI ou à Meta. AMD doit réévaluer certains instruments financiers accordés à ses clients, dont la valeur évolue notamment avec le cours de son action et les hypothèses retenues pour leur valorisation. Cette opération pèse sur le résultat comptable, mais ne représente pas une sortie de trésorerie équivalente pendant le trimestre.
L'information donne toutefois une idée du prix potentiel de la stratégie commerciale choisie par AMD. Le constructeur ne cherche plus uniquement à vendre ses accélérateurs à de grandes entreprises technologiques. Il leur propose aussi des instruments pouvant transformer leurs investissements dans les infrastructures IA en participations au capital du fournisseur.
OpenAI et Meta sont les deux accords emblématiques de cette approche. Ils ont été conclus respectivement en octobre 2025 et février 2026. Chacun prévoit des déploiements de GPU pouvant atteindre une capacité électrique de 6 gigawatts, selon des calendriers et conditions propres.
Des centaines de millions d'actions pour sécuriser les commandes
L'accord signé avec OpenAI le 6 octobre 2025 porte sur plusieurs générations d'accélérateurs AMD Instinct. Les premières installations annoncées utilisent la famille MI450, avec une capacité initiale de 1 gigawatt prévue à partir du second semestre 2026.
Pour accompagner ce contrat, AMD a accordé à OpenAI un bon de souscription portant sur un maximum de 160 millions d'actions. Le prix d'exercice prévu est de 0,01 dollar par action. Ce tarif paraît dérisoire par rapport au cours de Bourse d'une entreprise de cette taille, mais le droit d'acquérir les titres n'est pas immédiatement disponible dans son intégralité.
Les droits sont acquis progressivement, par tranches. Ils dépendent notamment des achats de GPU, du franchissement de certains objectifs et de conditions relatives à la valorisation boursière d'AMD. Les actions potentielles ne doivent donc pas être considérées comme déjà émises ou détenues par OpenAI.
Meta bénéficie d'un mécanisme comparable dans son partenariat annoncé le 24 février 2026. Le groupe a lui aussi obtenu un bon portant sur un maximum de 160 millions d'actions AMD, associé à une infrastructure pouvant atteindre 6 gigawatts de GPU.
Les premières livraisons prévues concernent une déclinaison personnalisée de l'architecture Instinct MI450, accompagnée de processeurs EPYC Venice et de la plateforme logicielle ROCm. Le tout s'inscrit dans l'architecture de racks Helios, développée avec la participation de Meta.
Les conditions financières des deux dispositifs ne sont pas identiques. Leur acquisition et leur exercice dépendent de jalons commerciaux, techniques et, selon les accords, boursiers. La réalisation intégrale de ces opérations reste donc conditionnelle.
Les deux partenaires pourraient, à terme, obtenir chacun une participation représentant approximativement 10 % du capital de référence considéré lors des annonces. Il serait incorrect d'en conclure qu'ils détiennent déjà 20 % d'AMD, ou que leur participation cumulée future représentera nécessairement exactement ce pourcentage après toutes les émissions d'actions.
Pourquoi une charge apparaît alors que les actions ne sont pas encore distribuées
La comptabilisation des bons de souscription est une particularité importante de ces accords. AMD doit mesurer la valeur de certains engagements financiers au fil du temps, même lorsque toutes les conditions permettant aux clients d'exercer leurs droits ne sont pas encore réunies.
Le constructeur explique dans ses états financiers que la variation de juste valeur dépend principalement de son cours de Bourse et d'autres paramètres de valorisation.
Lorsque la valeur estimée des droits accordés augmente, l'engagement correspondant peut provoquer une charge dans les comptes. À l'inverse, une évolution différente des paramètres pourrait conduire à un résultat de réévaluation différent lors d'une période ultérieure.
La charge du troisième trimestre ne constitue donc ni une facture de fabrication de GPU, ni une dépense opérationnelle courante comparable aux salaires des ingénieurs ou aux achats de composants.
Elle reflète plutôt le coût économique estimé d'un instrument financier utilisé pour encourager des clients stratégiques à acheter massivement les produits de l'entreprise.
La distinction est particulièrement visible dans les résultats publiés par AMD. Le bénéfice net calculé selon les normes comptables GAAP atteint 2,428 milliards de dollars, tandis que le bénéfice net ajusté non-GAAP atteint 3,471 milliards.
L'écart ne provient pas uniquement des bons de souscription. AMD effectue aussi d'autres ajustements, notamment liés à la rémunération en actions, à l'amortissement d'actifs incorporels et aux impôts. Il serait donc trompeur de soustraire mécaniquement la charge de 1,097 milliard pour expliquer à elle seule toute la différence entre les deux bénéfices.
Pour les actionnaires, le risque se prolonge au-delà de cette écriture. Si les bons deviennent exerçables et sont utilisés, l'émission de nouveaux titres pourra diluer la participation et le bénéfice par action attribuable aux actionnaires existants.
AMD cherche ainsi à échanger un risque financier potentiel contre une visibilité commerciale sur plusieurs années.
Les centres de données rapportent désormais 8,5 milliards de dollars par trimestre
La charge comptable intervient alors que l'activité d'AMD atteint un niveau record. Sur les trois mois terminés le 26 septembre 2026, le chiffre d'affaires s'élève à 13,377 milliards de dollars, contre 9,246 milliards un an auparavant.
La progression atteint 45 % sur un an. Le bénéfice d'exploitation GAAP grimpe à 2,832 milliards de dollars, contre 1,270 milliard au troisième trimestre 2025.
La branche Data Center est le principal moteur de cette croissance. Elle génère 8,5 milliards de dollars de revenus, soit une hausse de 97 % en un an. AMD attribue cette évolution à la demande pour ses processeurs EPYC et à la montée en puissance des accélérateurs Instinct MI450.
Les GPU destinés à l'entraînement et à l'inférence des modèles occupent désormais une place centrale dans le développement commercial du groupe. Leur intérêt ne se limite plus à la vente d'une puce : les grands clients recherchent des systèmes complets intégrant processeurs, mémoire, interconnexions, logiciels et refroidissement.
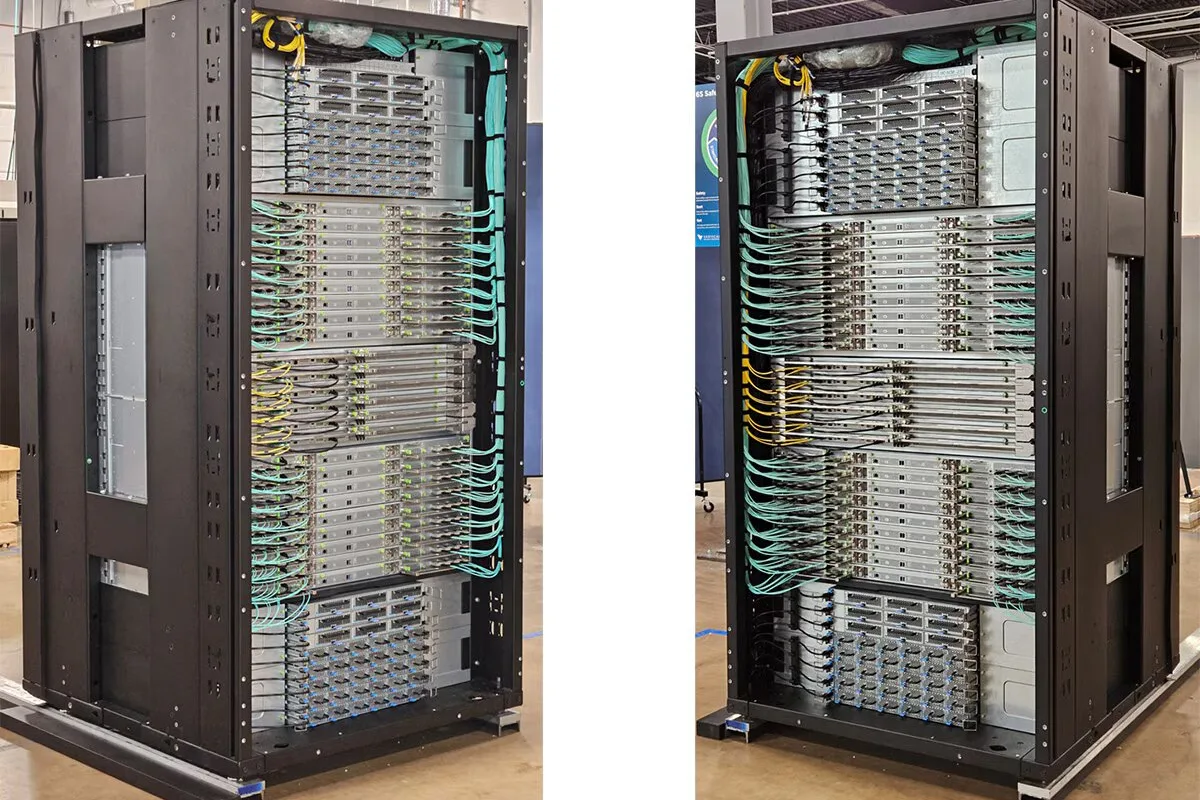
Les racks Helios illustrent cette évolution. AMD combine ses accélérateurs Instinct, ses processeurs EPYC, ses technologies réseau Pensando et sa plateforme ROCm dans une architecture destinée à des installations de grande taille.
Meta et OpenAI figurent parmi les clients stratégiques associés à cette transition. AMD cite également Anthropic, Microsoft et Oracle parmi les entreprises utilisant ses solutions Helios ou développant des infrastructures reposant sur ses technologies.
Ces références commerciales témoignent de l'intérêt du marché, sans suffire à démontrer que toutes les capacités annoncées dans les différents accords sont déjà installées et opérationnelles.
AMD promet une nouvelle accélération au quatrième trimestre
Les prévisions communiquées lors de la publication des résultats donnent une autre dimension à ces engagements. AMD anticipe environ 17 milliards de dollars de chiffre d'affaires pour le quatrième trimestre 2026, avec une marge d'incertitude de 3 %.
Le point central de cette prévision correspond à une croissance d'environ 27 % par rapport au troisième trimestre et de 66 % sur un an. Le constructeur vise parallèlement une marge brute ajustée d'environ 55 %.
Ces estimations dépendent notamment de l'augmentation des livraisons d'accélérateurs, du déploiement de systèmes Helios et de la montée en production des nouveaux processeurs EPYC.
La directrice générale Lisa Su estime que la croissance pourrait encore accélérer en 2027 grâce à la demande des centres de données. Il s'agit d'une perspective présentée par AMD, et non d'un revenu futur garanti par les contrats déjà annoncés.
Le reste de l'activité affiche une situation contrastée. Les revenus Client et Gaming atteignent 3,7 milliards de dollars au troisième trimestre, en baisse de 8 % sur un an. L'activité client progresse de 7 %, à 2,9 milliards, tandis que les revenus Gaming reculent de 40 %, à 773 millions de dollars.
AMD n'est donc pas portée uniformément par tous ses métiers. Son développement repose de plus en plus sur les investissements massifs des exploitants de centres de données et des fournisseurs de modèles d'intelligence artificielle.
Une alternative à Nvidia, mais avec un modèle commercial particulier
Pour AMD, l'enjeu reste de transformer sa technologie en installations industrielles de grande ampleur. Nvidia conserve une position dominante dans les accélérateurs IA, notamment grâce à son écosystème logiciel CUDA et à l'adoption de ses systèmes par les grands fournisseurs cloud.
AMD mise sur ROCm, sur l'ouverture de certaines interfaces et sur ses architectures de racks pour proposer une alternative aux entreprises qui souhaitent diversifier leurs fournisseurs.
Les accords avec OpenAI et Meta apportent deux avantages. Ils sécurisent de grands volumes potentiels de commandes et encouragent les clients à participer à l'optimisation des produits destinés à leurs propres charges de travail.
En contrepartie, AMD accepte une structure financière qui pourrait transférer une partie de la valeur créée vers ces mêmes clients, sous forme d'actions acquises à des conditions préférentielles.
Ce type de relation brouille partiellement les frontières traditionnelles entre fournisseurs, clients et investisseurs. Un fabricant de GPU peut financer indirectement l'engagement commercial d'un client en lui attribuant une option sur une partie de son capital.
Reuters relève que d'autres acteurs des semi-conducteurs et de l'infrastructure IA utilisent désormais des mécanismes similaires. La pratique ne concerne donc pas exclusivement AMD, même si l'ampleur des contrats avec OpenAI et Meta attire particulièrement l'attention.
Un engagement de plusieurs gigawatts n'est toutefois pas une commande immédiatement facturée dans sa totalité. Les livraisons, les capacités effectivement installées et les revenus correspondants se déploient sur plusieurs années et restent soumis à des conditions commerciales et techniques.
La difficulté, pour AMD, consiste à convertir ces engagements en chiffre d'affaires récurrent et rentable tout en maîtrisant le coût des instruments financiers associés.
Le prochain enjeu sera la dilution réelle des actionnaires
La charge comptable de 1,097 milliard de dollars fournit un premier indicateur du coût de ces engagements. Elle ne permet cependant pas de calculer à elle seule le nombre final d'actions qui seront effectivement émises, ni le coût économique définitif de l'ensemble des accords.
Lors de la présentation des résultats, la directrice financière Jean Hu a indiqué que la dilution dépendrait du franchissement des jalons commerciaux et de l'exercice des bons. AMD prévoit de communiquer davantage d'informations en 2027 sur le calendrier potentiel de ces opérations.
Il faut donc distinguer trois étapes : la réévaluation comptable actuelle, l'acquisition progressive des droits par les clients et l'émission éventuelle de nouvelles actions lorsque les conditions d'exercice sont satisfaites.
Les performances d'AMD restent solides à ce stade. Avec 13,377 milliards de dollars de revenus trimestriels et une activité Data Center en hausse de 97 %, l'entreprise démontre une forte dynamique commerciale. Mais la structure de ses accords montre aussi que certains engagements de vente peuvent avoir des conséquences financières importantes avant même que tous les achats prévus soient réalisés.
Le quatrième trimestre doit maintenant confirmer les prévisions de 17 milliards de dollars de revenus. Quant aux 320 millions d'actions potentiellement accessibles à OpenAI et Meta à travers leurs bons respectifs, leur émission demeure soumise aux conditions de chaque contrat.