
 Par Tsuky
Imaginez un assistant IA chargé de préparer une étude de marché. Il consulte plusieurs sources publiques, compare des entreprises et commence à rédiger son rapport. Puis il découvre qu'une base de données spécialisée pourrait améliorer considérablement son analyse. Problème : cette base coûte quelques centimes par consultation et exige normalement la création d'un compte, une clé API et un moyen de paiement. L'agent sait pourquoi il a besoin de ces données. Mais il ne peut pas nécessairement les acheter. Il faut alors qu'un humain interrompe son travail, souscrive un abonnement ou configure l'accès. C'est ce problème qu'AIsa cherche à résoudre. La start-up de San Francisco développe une plateforme permettant aux agents d'intelligence artificielle de découvrir des ressources numériques, de les utiliser et de régler les frais associés dans un cadre défini par leur propriétaire. Son approche vient de recevoir un soutien financier important. Le 15 octobre, AIsa a annoncé la clôture d'une extension de son financement d'amorçage avec deux nouveaux investisseurs stratégiques, Tether Capital et HIVEN. L'entreprise affirme avoir désormais levé plus de 9 millions de dollars au total. L'information, reprise notamment par Cointelegraph le 18 octobre, montre que l'infrastructure des transactions automatiques commence à attirer des acteurs établis de la finance numérique. Le sujet dépasse pourtant largement les cryptomonnaies.
Plus de 9 millions de dollars pour préparer les paiements entre agents IA
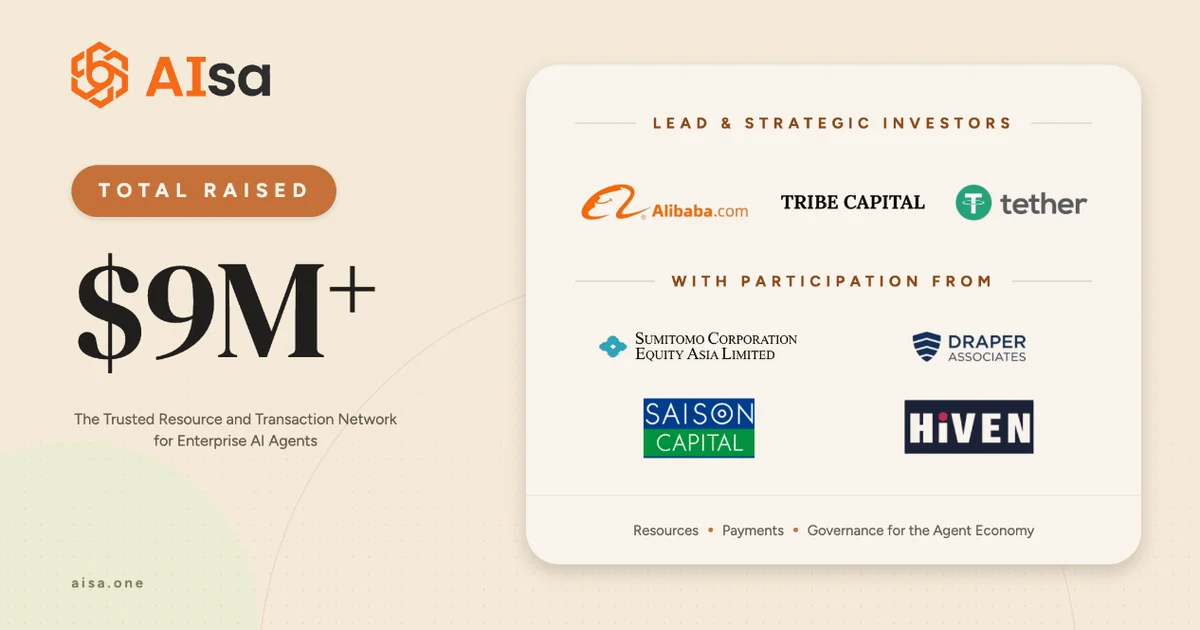
AIsa n'en est pas à son premier financement. En juillet 2026, elle annonçait déjà 6,5 millions de dollars levés, notamment avec le soutien d'Alibaba et de Tribe Capital. Draper Associates, Sumitomo Corporation et Saison Capital figuraient également parmi ses investisseurs. L'arrivée de Tether Capital et de HIVEN porte maintenant le financement cumulé au-delà de 9 millions de dollars. Il faut souligner une distinction importante. Cela ne signifie pas que Tether vient d'investir 9 millions de dollars à lui seul. Les communiqués ne précisent ni sa contribution individuelle ni celle de HIVEN. La valorisation d'AIsa et les pourcentages de capital acquis par ces investisseurs ne sont pas davantage communiqués. L'opération reste néanmoins significative par le profil des entreprises impliquées. Tether est particulièrement connu pour USDt, son stablecoin indexé sur le dollar. Son investissement dans AIsa confirme un intérêt plus large pour les infrastructures capables de relier les logiciels autonomes à des moyens de paiement programmables. Il ne s'agit plus seulement d'envoyer des cryptomonnaies entre deux portefeuilles. L'objectif est de permettre à des logiciels de déclencher certaines transactions dans le cadre d'un travail qu'ils exécutent pour une personne ou une entreprise.
Pourquoi les agents IA ont besoin d'une nouvelle infrastructure
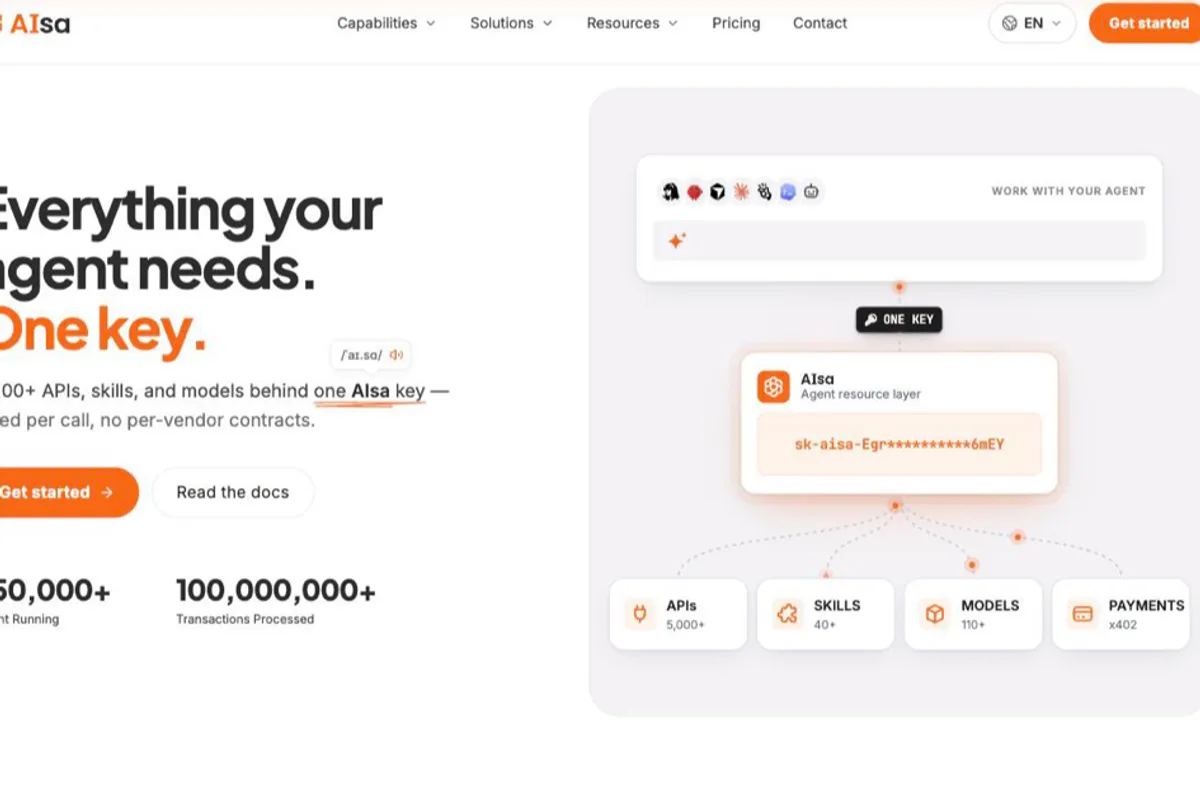
Les outils de paiement actuels ont été conçus principalement pour des humains. Un utilisateur ouvre un compte, accepte des conditions commerciales, ajoute une carte bancaire et sélectionne éventuellement un abonnement. Ce fonctionnement convient relativement bien à quelqu'un qui utilise directement un logiciel. Il devient moins pratique lorsqu'un agent IA doit interagir avec des dizaines de services pendant une seule mission. L'agent peut avoir besoin d'un modèle de langage spécialisé pour une étape, d'une base de données pour la suivante et d'une API de cartographie pour terminer son travail. Créer manuellement un contrat ou un abonnement avec chaque fournisseur introduit autant de frictions que d'étapes. AIsa veut réunir ces ressources derrière une interface commune. Selon sa présentation, les développeurs peuvent donner à leurs agents accès à des modèles, à des données, à des logiciels et à de la puissance de calcul. La facturation peut ensuite dépendre de l'usage réel. Au lieu de souscrire systématiquement un abonnement mensuel, un agent pourrait payer pour une consultation ou une opération déterminée. Cette logique est intéressante pour les missions irrégulières. Une entreprise peut avoir besoin d'un service spécialisé une seule fois, sans vouloir conserver une dizaine de contrats permanents. La plateforme promet de faciliter cet accès. Il reste toutefois à vérifier, service par service, les conditions commerciales et techniques effectivement disponibles.
Un agent qui peut payer doit aussi savoir quand s'arrêter
La perspective d'une IA capable d'effectuer des paiements comporte un risque évident. Un agent peut se tromper. Il peut multiplier inutilement les recherches, sélectionner un fournisseur trop coûteux ou répéter une action qui aurait dû être exécutée une seule fois. S'il dispose d'un moyen de paiement sans restrictions, les conséquences peuvent rapidement devenir financières. AIsa place donc les contrôles d'entreprise au centre de son offre. La société annonce des plafonds de dépenses, des autorisations, des étapes de validation et des journaux d'audit. L'idée est de laisser l'agent agir à l'intérieur d'un périmètre connu. Une équipe pourrait, par exemple, fixer un budget pour une étude, autoriser certaines catégories de ressources et demander une validation humaine au-delà d'un montant déterminé. L'agent disposerait alors d'une autonomie opérationnelle limitée, et non d'une liberté financière absolue. Cette distinction est fondamentale. Les paiements entre agents ne consistent pas nécessairement à créer des logiciels propriétaires de leur argent. Dans de nombreux cas, il s'agit de permettre à un programme d'utiliser un budget délégué selon des règles établies par un humain. Le problème technique devient celui de l'application fiable de ces règles. AIsa décrit les mécanismes qu'elle propose, mais leur efficacité face à tous les incidents possibles n'est pas encore démontrée indépendamment.
Stablecoins ou euros et dollars : l'infrastructure ne se limite pas aux cryptos
L'investissement de Tether attire naturellement l'attention sur les stablecoins. Ces actifs numériques cherchent à maintenir une valeur relativement stable par rapport à une monnaie de référence, souvent le dollar américain. Ils peuvent être utilisés pour effectuer des règlements programmables entre services. Dans certaines configurations, ils pourraient faciliter de nombreux paiements de faible montant entre logiciels. Mais AIsa ne présente pas sa plateforme comme exclusivement réservée aux cryptomonnaies. Les annonces officielles évoquent des paiements en monnaies traditionnelles aussi bien qu'en stablecoins. Cela signifie qu'une entreprise pourrait utiliser une infrastructure de facturation unifiée sans que chacune de ses opérations repose nécessairement sur un transfert de tokens. L'important est la capacité à associer une consommation de service, une autorisation et un règlement. Un agent qui réalise cent consultations de données pourrait voir ses appels comptabilisés et facturés selon les conditions applicables. Le choix du moyen de règlement dépendrait alors du fournisseur, de la plateforme et des contraintes de l'entreprise. Il serait donc incorrect d'affirmer que toutes les transactions d'AIsa utilisent USDt ou que le projet impose la blockchain à tous ses clients. Tether peut avoir un intérêt stratégique dans les paiements en stablecoins sans que ceux-ci deviennent immédiatement le mécanisme unique de la plateforme.
250 000 agents et 100 millions de transactions : des chiffres à contextualiser
Tether avance des chiffres importants pour décrire l'activité d'AIsa. Selon son communiqué, plus de 250 000 agents utilisent ou fonctionnent sur la plateforme. L'entreprise revendique également plus de 100 millions de transactions traitées. Son réseau donnerait accès à plus de 5 000 API, compétences et modèles au moyen d'une interface unifiée. Ces chiffres suggèrent une activité déjà importante pour une société fondée en 2025. Ils demandent néanmoins plusieurs précisions. Un agent enregistré ne correspond pas nécessairement à un agent actif chaque jour. Le terme transaction peut couvrir différentes opérations selon la manière dont une plateforme comptabilise ses appels et ses paiements. Le communiqué ne fournit pas de ventilation permettant de déterminer quelle proportion des 100 millions d'opérations correspond à des règlements financiers réalisés sur une blockchain. Il ne publie pas non plus de résultat d'audit indépendant sur ces statistiques. Les données doivent donc être attribuées aux entreprises qui les communiquent. Elles constituent un indicateur de la dimension revendiquée du projet, pas une preuve qu'une économie mondiale d'agents autonomes aurait déjà atteint une maturité comparable aux grands réseaux de paiement traditionnels.
Des projets pilotes dans la finance, la recherche et le commerce
AIsa affirme avoir lancé plusieurs projets pilotes avec des entreprises. Les domaines cités comprennent le renseignement financier, les études de marché, la gestion des chaînes d'approvisionnement et le commerce. Ces secteurs partagent un besoin commun : accéder régulièrement à des informations externes ou à des services spécialisés. Une entreprise chargée de surveiller des fournisseurs peut devoir consulter différentes bases de données. Un service financier peut combiner informations publiques, données de marché et outils d'analyse. Un agent de recherche peut utiliser plusieurs modèles complémentaires pour produire un rapport. Dans chacun de ces scénarios, l'accès aux ressources représente une partie importante de l'exécution de la mission. AIsa souhaite fournir l'infrastructure qui relie la recherche de ressources à leur consommation et à leur facturation. Mais les projets pilotes annoncés ne constituent pas encore une démonstration générale de rentabilité. Les entreprises impliquées, la durée exacte des essais et leurs résultats détaillés ne sont pas tous communiqués. Il faudra donc attendre des retours plus précis pour savoir si cette approche réduit effectivement les coûts et les délais dans des environnements professionnels complexes. L'intérêt conceptuel est clair. Le bénéfice économique réel reste à établir selon les usages.
Tether veut aller au-delà du stablecoin USDt
L'investissement dans AIsa s'inscrit dans une stratégie plus large de Tether. Le groupe finance désormais différentes initiatives dans l'intelligence artificielle, les infrastructures numériques et la robotique. Son programme QVAC vise notamment l'exécution de certaines fonctions d'IA directement sur les appareils des utilisateurs. Le Wallet Development Kit, ou WDK, permet aux développeurs de créer des fonctionnalités de portefeuille numérique. Tether a également investi dans NEURA Robotics, avec des projets associant machines autonomes, IA locale et transactions respectant des limites définies. AIsa représente une autre pièce de cet ensemble. Ses services ne concernent pas directement les mouvements physiques d'un robot. Ils portent sur l'accès à des ressources numériques et les transactions qui permettent de les utiliser. Dans la vision présentée par Tether, un agent pourrait disposer des capacités nécessaires pour raisonner, appeler un service et effectuer un paiement autorisé. Ces différentes initiatives poursuivent une orientation commune. Cela ne signifie pas qu'elles sont déjà intégrées dans une plateforme unique et opérationnelle. Les annonces publiques ne démontrent pas qu'un robot NEURA peut aujourd'hui utiliser automatiquement l'ensemble des services d'AIsa via QVAC et WDK. Il s'agit d'une stratégie en construction, avec plusieurs produits et investissements distincts.
Une nouvelle surface de risque pour les entreprises
Permettre à des agents d'acheter des services pose des problèmes de sécurité qui dépassent le simple paiement. Il faut d'abord vérifier que l'agent possède le droit d'exécuter l'opération. Il faut ensuite confirmer qu'il consulte une ressource autorisée et que les données reçues sont suffisamment fiables. Une source externe peut fournir des informations incorrectes. Elle peut aussi contenir des instructions malveillantes destinées à influencer le comportement de l'agent. Le risque de manipulation devient particulièrement sensible lorsque le logiciel est également capable de dépenser de l'argent. Une mauvaise décision pourrait entraîner l'achat de services inutiles, l'exposition de données ou la multiplication de dépenses non prévues. Les mécanismes annoncés par AIsa — autorisations, budgets, validations et journaux — constituent des réponses pertinentes à ces difficultés. Mais ils ne garantissent pas à eux seuls l'absence de fraude ou d'erreur. Les entreprises devront également gérer les identités, les clés d'accès, la révocation des autorisations et les obligations réglementaires liées aux paiements. Une transaction techniquement automatisée doit toujours correspondre à une responsabilité clairement définie. Le véritable défi n'est donc pas seulement de faire payer un agent. Il consiste à rendre ses dépenses compréhensibles, contrôlables et vérifiables.
Vers une économie de services vendus directement aux machines
Si ce type d'infrastructure se développe, il pourrait modifier la manière dont certains services numériques sont commercialisés. Aujourd'hui, de nombreux fournisseurs vendent des abonnements à des personnes ou à des entreprises. Demain, une partie de leur clientèle pourrait être constituée de logiciels qui achètent des ressources pour accomplir des tâches. Une API pourrait facturer quelques appels spécifiques. Un fournisseur de données pourrait vendre l'accès à un document ou à une vérification ponctuelle. Un service de calcul pourrait proposer une opération limitée plutôt qu'un abonnement complet. Ces modèles existent déjà partiellement. La nouveauté réside dans la possibilité de les intégrer directement au raisonnement et à l'exécution d'un agent. Le logiciel pourrait identifier un besoin, sélectionner un fournisseur autorisé, utiliser le service et comptabiliser la dépense sans interrompre le travail. Cela pourrait ouvrir de nouvelles possibilités aux petits fournisseurs spécialisés. Mais cela pourrait aussi concentrer davantage de pouvoir entre les mains des plateformes contrôlant l'accès aux ressources et aux systèmes de facturation. Il faudra donc observer les frais, les conditions contractuelles, la portabilité et les mécanismes de concurrence. Une interface unique est pratique. Elle peut également devenir un intermédiaire incontournable si le marché se développe autour d'un petit nombre de réseaux.
Un financement modeste, mais un enjeu potentiellement important
Avec un peu plus de 9 millions de dollars levés au total, AIsa reste une start-up relativement jeune. L'arrivée de Tether Capital et HIVEN ne démontre pas qu'elle deviendra l'infrastructure dominante des paiements entre agents. Elle indique cependant que cette catégorie commence à intéresser des investisseurs issus de plusieurs secteurs, de la technologie à la finance numérique. Les prochaines étapes seront décisives. AIsa devra montrer que ses outils de gouvernance fonctionnent dans des contextes professionnels réels. Elle devra convaincre davantage de fournisseurs de proposer leurs services sur son réseau. Elle devra également démontrer que le paiement à l'usage apporte un avantage concret par rapport aux abonnements et intégrations déjà disponibles. Enfin, la transparence sur les volumes, la nature des transactions et les résultats des projets pilotes permettra de mieux mesurer son développement. Le financement annoncé le 15 octobre ne constitue donc pas une révolution déjà accomplie. Il met en lumière un problème que l'industrie de l'IA devra résoudre à mesure que ses logiciels deviennent plus autonomes. Un agent capable de travailler doit parfois pouvoir acheter des ressources. Mais lui donner les moyens de payer sans définir précisément ce qu'il est autorisé à faire reviendrait à transformer une promesse de productivité en risque financier. C'est dans cet équilibre entre autonomie et contrôle qu'AIsa, Tether et leurs concurrents chercheront désormais leur place.